L’ESG nella catena di fornitura riguarda il modo in cui un’azienda valuta e gestisce gli aspetti ambientali, sociali e di governance collegati ai propri fornitori. Nella pratica, il processo può tradursi in questionari ESG, richieste di evidenze, criteri di qualifica, punteggi, piani di miglioramento e controlli periodici utilizzati dal committente per capire quanto la propria supply chain sia esposta a rischi o carenze di sostenibilità.
Per il fornitore, ricevere un questionario ESG non significa automaticamente essere soggetto a un nuovo obbligo di legge. La richiesta può derivare dagli obblighi di rendicontazione o due diligence del cliente, ma anche da politiche interne di procurement, gare, sistemi di vendor rating, richieste di gruppi internazionali o procedure volontarie di qualificazione. È quindi fondamentale capire chi sta chiedendo le informazioni, per quale finalità e quali evidenze sono realmente necessarie.
Il tema si inserisce nella più ampia rendicontazione di sostenibilità per PMI: anche quando una piccola o media impresa non deve pubblicare direttamente una rendicontazione CSRD, può comunque essere chiamata a produrre dati ESG perché opera all’interno della catena del valore di organizzazioni più grandi.
Perché le aziende valutano i fornitori su criteri ESG
Una parte crescente degli impatti ambientali e sociali di un’organizzazione può trovarsi fuori dai suoi confini diretti. Materie prime, lavorazioni esternalizzate, trasporti, condizioni di lavoro presso i fornitori, approvvigionamenti energetici, rifiuti e pratiche commerciali possono influenzare il profilo di sostenibilità dell’impresa anche quando le attività vengono svolte da soggetti terzi.
Per il buyer, valutare i fornitori serve quindi prima di tutto a conoscere e governare rischi che non sono completamente visibili attraverso prezzo, qualità e tempi di consegna. Un fornitore economicamente competitivo può presentare, per esempio, carenze nella gestione ambientale, nella salute e sicurezza, nella tutela dei lavoratori o nelle procedure di governance.
La pressione informativa deriva anche dalla rendicontazione. Le imprese soggette alla Corporate Sustainability Reporting Directive devono considerare informazioni relative alla propria catena del valore quando queste risultano pertinenti alla rendicontazione. Il nuovo quadro europeo del 2026 ha però introdotto una tutela specifica per le imprese più piccole della filiera: ai fini della CSRD, le aziende con non più di 1.000 dipendenti che rientrano nella definizione di “imprese protette” possono rifiutare richieste informative che eccedano il perimetro degli standard volontari previsto dalla normativa europea.
Questo limite va interpretato correttamente. Non vieta alle imprese di valutare i propri fornitori e non si applica indistintamente a qualsiasi richiesta informativa. La stessa normativa chiarisce che la tutela riguarda le richieste formulate per soddisfare gli obblighi di rendicontazione CSRD e non impedisce, per esempio, richieste connesse a obblighi europei di due diligence.
Per questo un questionario ESG può continuare a nascere da molte esigenze diverse:
- qualifica e selezione dei fornitori;
- gestione dei rischi della supply chain;
- rendicontazione di sostenibilità;
- due diligence ambientale e sociale;
- partecipazione a gare;
- politiche interne di procurement sostenibile;
- richieste di clienti o capogruppo;
- valutazione periodica delle performance del fornitore.
Per capire come gli obblighi di rendicontazione incidano sulle richieste di filiera è utile distinguere questo scenario dal perimetro diretto della CSRD, approfondito nella guida sugli obblighi CSRD in Italia.
Cosa chiede tipicamente un buyer in un questionario ESG
Non esiste un questionario ESG universale per i fornitori. Ogni organizzazione può definire criteri diversi in base al settore, al rischio, alla dimensione del fornitore, alla criticità della fornitura e agli standard utilizzati. Le richieste tendono però a concentrarsi attorno ad alcune famiglie ricorrenti di informazioni.
| Area | Esempi di informazioni richieste |
|---|---|
| Ambiente | consumi energetici, emissioni GHG, rifiuti, acqua, obiettivi ambientali |
| Lavoro e persone | occupazione, salute e sicurezza, formazione, pari opportunità |
| Diritti e condotta | politiche sui diritti umani, lavoro minorile o forzato, segnalazioni |
| Governance | codice etico, anticorruzione, responsabilità, controlli interni |
| Supply chain | criteri applicati ai subfornitori, tracciabilità e acquisti responsabili |
Il questionario, però, è soltanto il primo livello. Una risposta senza evidenza può avere un valore limitato. Se il fornitore dichiara di monitorare le emissioni, il buyer può chiedere un inventario GHG; se dichiara di avere una politica anticorruzione, può richiederne il documento; se indica un determinato tasso di infortuni, può essere necessario mostrare la fonte del dato.
Da qui nasce la differenza tra autodichiarazione ed evidenza documentale. Spuntare “sì” a una domanda dimostra che l’impresa afferma di possedere una pratica; allegare una politica approvata, un registro, un rapporto o un dato tracciabile consente invece al committente di valutarne la consistenza.
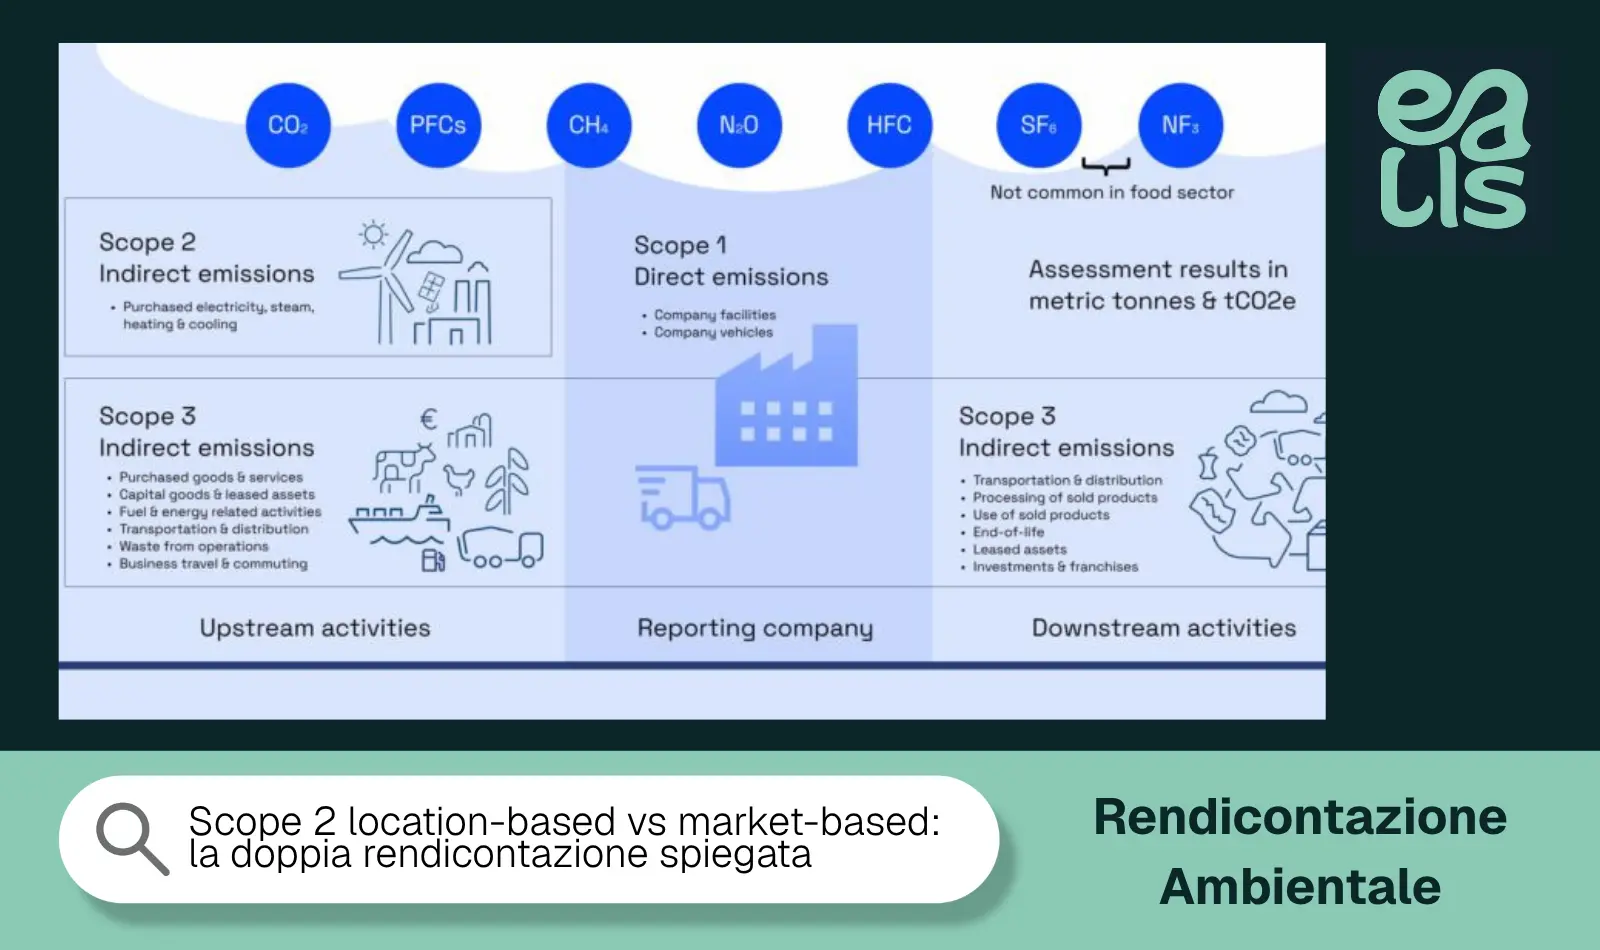
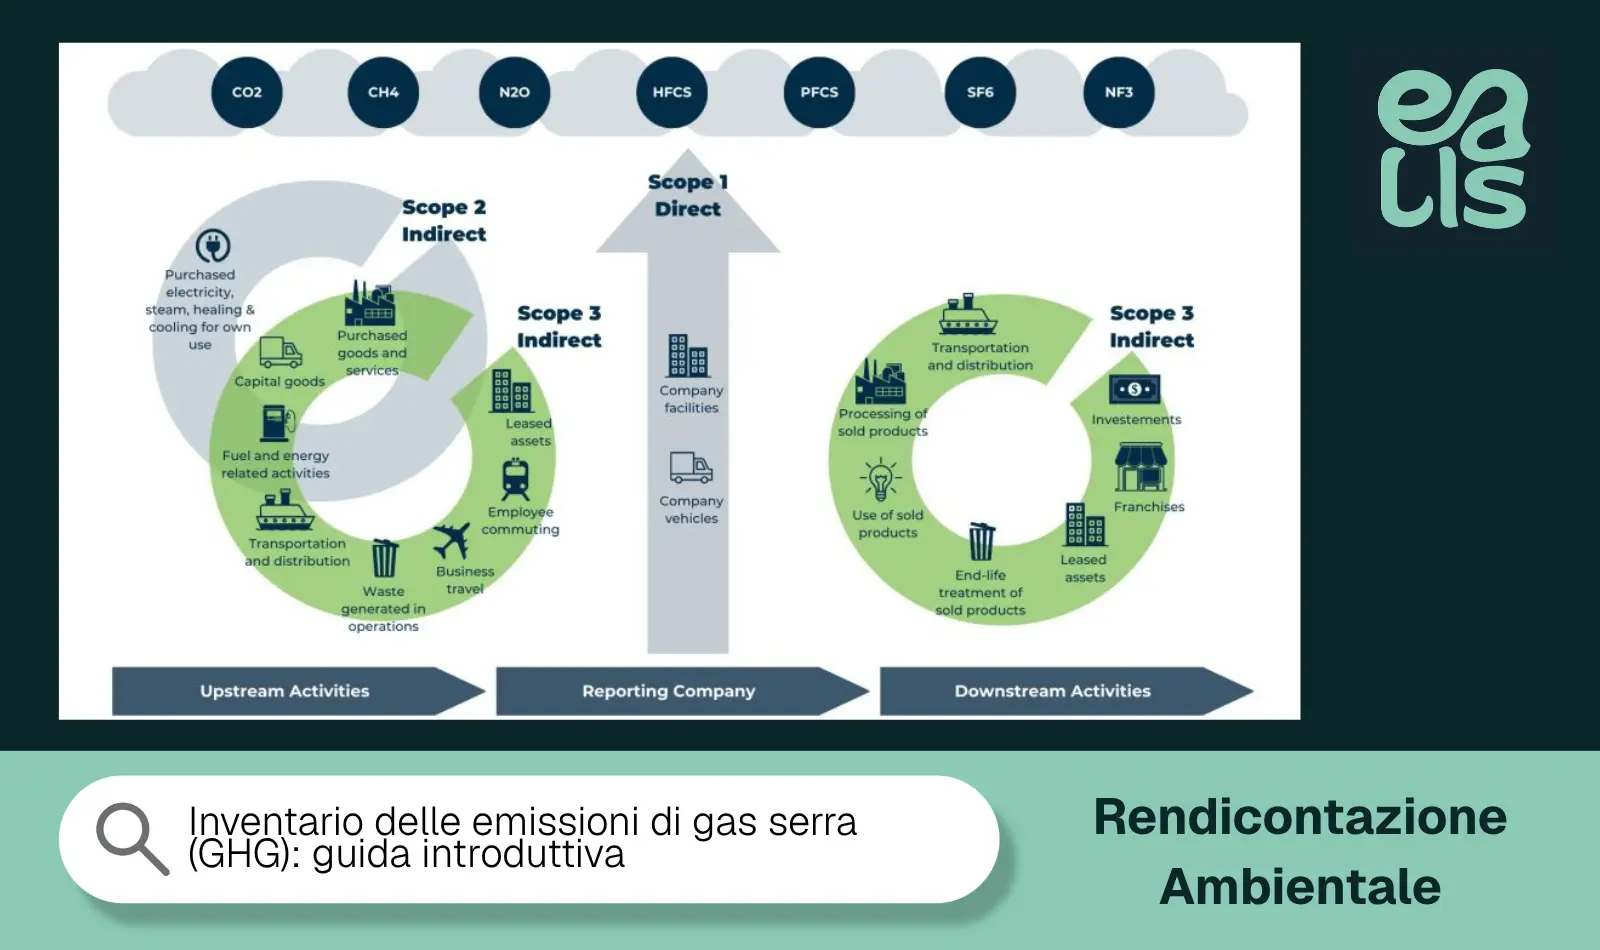
Le informazioni climatiche rappresentano un esempio tipico. Quando il buyer chiede Scope 1, Scope 2 o altre emissioni della catena del valore, il fornitore dovrebbe evitare di fornire stime prive di metodologia e partire, quando necessario, da un inventario GHG strutturato.
Anche la formulazione delle domande conta. “Avete una politica ambientale?” e “qual è il consumo energetico annuo?” richiedono evidenze completamente diverse: la prima domanda verifica l’esistenza di un presidio organizzativo, la seconda richiede un dato quantitativo riferito a periodo, perimetro e fonte.
Come prepararsi a una valutazione ESG se sei il fornitore
Il modo meno efficiente di affrontare un questionario ESG è ricominciare da zero ogni volta che arriva una richiesta. I modelli cambiano, ma gran parte delle informazioni di base tende a ripetersi.
Una PMI può quindi prepararsi costruendo in anticipo un fascicolo ESG del fornitore, organizzato in modo che ogni risposta sia associata alla relativa evidenza.
Il primo passaggio è identificare le informazioni che l’impresa possiede già. Molti dati non nascono nel reparto sostenibilità: possono trovarsi in amministrazione, risorse umane, HSE, acquisti, qualità, produzione o nella documentazione dei sistemi di gestione.
Un percorso operativo può seguire questi passaggi:
- mappare le richieste ESG ricorrenti ricevute dai clienti;
- individuare il responsabile interno di ciascun dato;
- raccogliere politiche, procedure, certificazioni ed evidenze già disponibili;
- verificare quali indicatori quantitativi siano realmente misurati;
- distinguere tra informazione disponibile, non applicabile e mancante;
- associare ogni dichiarazione alla fonte documentale;
- individuare le lacune più rilevanti;
- costruire un piano di adeguamento con priorità e responsabilità;
- aggiornare periodicamente dati ed evidenze.
È importante non dichiarare come presente ciò che l’impresa intende semplicemente realizzare in futuro. Una politica approvata, un obiettivo programmato e una pratica ancora assente sono tre stati diversi e dovrebbero essere rappresentati come tali.
Lo stesso vale per la non applicabilità. Se una domanda non riguarda l’attività dell’impresa, la risposta dovrebbe spiegare perché non è pertinente, invece di lasciare il campo vuoto. Questo rende la valutazione più leggibile anche per il buyer e riduce il rischio che una mancata risposta venga interpretata come una carenza.
Un buon sistema permette infine di comprendere dove intervenire per primo. Il valore di un’autovalutazione ESG non consiste solo nel produrre un punteggio, ma nel trasformare le risposte mancanti in un piano di miglioramento verificabile.
ISO 20400: cosa significa procurement sostenibile
La ISO 20400:2017, adottata in Italia come UNI ISO 20400:2017, fornisce linee guida per integrare la sostenibilità nei processi di acquisto. La versione internazionale è stata riesaminata e confermata nel 2023 e resta vigente nel 2026.
La ISO 20400:2017 sul sustainable procurement non stabilisce un questionario standard né impone un elenco fisso di KPI. Fornisce piuttosto un quadro attraverso cui l’organizzazione può integrare responsabilità, trasparenza, comportamento etico, rispetto dei diritti umani e considerazioni ambientali e sociali nelle decisioni di acquisto.
Un punto importante è che ISO 20400 è una linea guida, non uno standard di certificazione. ISO specifica che contiene guidance e non requisiti: un’organizzazione può utilizzarla come riferimento per il proprio procurement, ma non esiste una certificazione ISO 20400 equivalente a quella prevista per altri sistemi di gestione.
Per un committente, applicare questa logica significa evitare di valutare i fornitori esclusivamente attraverso un punteggio ESG astratto. La sostenibilità dovrebbe essere integrata nel processo di acquisto considerando rischio della categoria merceologica, importanza del fornitore, possibilità di influenza, ciclo di vita e conseguenze delle decisioni di procurement.
Per il fornitore, invece, conoscere il riferimento ISO 20400 aiuta a comprendere perché le domande ESG possono entrare nelle normali procedure acquisti: non sono necessariamente un’attività separata dal procurement, ma possono diventare uno dei criteri con cui il buyer qualifica e gestisce la propria supply chain.
Cosa cambia se sei il committente
Per il committente il problema è speculare: non deve soltanto rispondere alle domande, ma progettare un sistema di valutazione che produca informazioni realmente utili.
Inviare lo stesso questionario di cento domande a ogni fornitore può creare molto lavoro senza migliorare la conoscenza della supply chain. Un piccolo fornitore di servizi d’ufficio e un produttore strategico di componenti ad alta intensità energetica possono presentare profili di rischio completamente diversi.
Il punto di partenza dovrebbe quindi essere una segmentazione. Fattori come:
- criticità della fornitura;
- volume economico;
- settore;
- localizzazione;
- impatto ambientale potenziale;
- intensità di lavoro;
- rilevanza per la continuità operativa;
- presenza di rischi specifici;
possono aiutare a stabilire quali fornitori approfondire e con quale intensità.
Il secondo elemento è il peso delle domande. Se ogni area vale allo stesso modo indipendentemente dalla natura del fornitore, il punteggio finale può diventare poco rappresentativo. È preferibile costruire un sistema capace di distinguere ciò che viene effettivamente valutato da ciò che non è pertinente.
Anche qui la rendicontazione complessiva dell’impresa può fornire indicazioni. L’analisi di doppia materialità permette di identificare impatti, rischi e opportunità rilevanti anche lungo la catena del valore; procurement e qualifica dei fornitori possono quindi concentrarsi sulle aree effettivamente significative per il modello aziendale.
Il terzo passaggio riguarda le evidenze. Un buyer dovrebbe stabilire quali risposte richiedano prova documentale, quali possano essere accettate in autodichiarazione e quali debbano generare un approfondimento.
Infine, una valutazione dovrebbe produrre conseguenze operative. Un punteggio basso può determinare:
- richiesta di integrazione delle evidenze;
- piano di adeguamento;
- nuova verifica dopo un periodo definito;
- approfondimento su un rischio specifico;
- condizioni aggiuntive di qualifica;
- nei casi più critici, rivalutazione del rapporto di fornitura.
La finalità non dovrebbe essere moltiplicare le esclusioni, ma rendere visibili le lacune e stabilire come gestirle.
FAQ sull’ESG nella catena di fornitura
Una valutazione ESG dei fornitori analizza informazioni ambientali, sociali e di governance relative a un’impresa della supply chain. Può comprendere questionari, KPI, politiche, evidenze documentali, punteggi e piani di miglioramento e può essere utilizzata per qualifica, procurement, rendicontazione o gestione del rischio.
Non esiste un obbligo generalizzato che imponga a qualsiasi fornitore di compilare qualsiasi questionario ESG. La richiesta può derivare da contratto, gara, politica di qualifica o esigenze normative del cliente. Ai fini della rendicontazione CSRD, il quadro UE 2026 introduce inoltre specifiche tutele per alcune imprese della catena del valore con non più di 1.000 dipendenti.
Dipende dal questionario e dal rischio valutato. Tra le evidenze possono comparire politiche ambientali e sociali, dati energetici, inventari GHG, statistiche su salute e sicurezza, codici etici, procedure anticorruzione, certificazioni e documenti relativi ai fornitori.
No. ISO 20400:2017 è una linea guida e non uno standard di certificazione. Fornisce un quadro per integrare la sostenibilità nei processi di procurement, ma ISO chiarisce che non contiene requisiti destinati alla certificazione.
Il metodo più efficace è costruire un archivio stabile di dati ed evidenze, associando ogni informazione a responsabile, periodo e fonte. In questo modo i diversi questionari possono essere compilati riutilizzando informazioni già validate e le lacune diventano attività concrete da inserire in un piano di adeguamento.