Blog

  • Glossario essenziale della rendicontazione di sostenibilità

    Glossario essenziale della rendicontazione di sostenibilità

    La rendicontazione di sostenibilità utilizza sigle, standard e termini tecnici provenienti da ambiti diversi: emissioni di gas serra, bilancio ESG, diagnosi energetica, supply chain, sistemi di gestione e sicurezza delle informazioni. Capire cosa significano GHG, Scope 1, ESRS, VSME, GRI o SoA è quindi il primo passaggio per orientarsi tra documenti che rispondono a finalità differenti.

    Questo glossario raccoglie le espressioni che ricorrono più spesso nel lavoro di PMI e studi HSE/ESG, con definizioni sintetiche e collegamenti agli approfondimenti dedicati. Non sostituisce gli standard o la normativa applicabile: serve come mappa di consultazione rapida, da utilizzare quando una sigla compare in un rapporto, in un questionario cliente, in una gara o durante la preparazione di un documento di sostenibilità.

    Per una panoramica dei diversi percorsi prima di entrare nelle singole definizioni è disponibile anche la guida alla rendicontazione di sostenibilità per PMI.

    A–D

    Anno base

    L’anno base è il periodo storico utilizzato come riferimento per misurare l’evoluzione delle emissioni di un’organizzazione. La sua scelta deve consentire confronti coerenti nel tempo; cambiamenti strutturali o metodologici significativi possono rendere necessario ricalcolarlo.

    Approfondimento: Cos’è l’anno base nell’inventario delle emissioni e come si sceglie.

    Assurance

    L’assurance è un incarico attraverso il quale un soggetto indipendente acquisisce evidenze e formula una conclusione sull’informazione oggetto di verifica. Nella rendicontazione di sostenibilità il livello, il perimetro e le procedure dipendono dal quadro normativo o dallo standard applicabile.

    Approfondimento: Verifica e audit di terza parte: cosa serve perché un documento regga in sede di controllo.

    Audit energetico

    L’audit energetico, o diagnosi energetica, è un’analisi sistematica dei consumi e degli usi dell’energia finalizzata a ricostruire il profilo energetico di un sito, edificio, processo o organizzazione e a individuare opportunità di miglioramento.

    In Italia il riferimento tecnico centrale è la serie UNI CEI EN 16247.

    Approfondimento: Diagnosi energetica obbligatoria: chi deve farla e come funziona.

    Audit di sostenibilità

    Con audit di sostenibilità si indicano, in senso generale, attività di controllo su dati, processi, evidenze e documenti ESG. Il verificatore può esaminare perimetro, fonti, metodologie, esclusioni, calcoli e coerenza tra le diverse sezioni del rapporto.

    Approfondimento: Cosa controlla un verificatore in un audit di sostenibilità.

    CO₂ biogenica

    La CO₂ biogenica deriva dall’ossidazione di carbonio di origine biologica, per esempio attraverso combustione o biodegradazione di biomassa. Negli inventari GHG viene trattata separatamente dalla CO₂ di origine fossile; ciò non significa considerarla inesistente o automaticamente neutrale.

    Approfondimento: CO₂ biogenica: cos’è e perché va rendicontata separatamente.

    CSRD

    La Corporate Sustainability Reporting Directive (CSRD) è la direttiva europea che disciplina la rendicontazione societaria di sostenibilità per le imprese comprese nel relativo campo di applicazione. Definisce il quadro normativo nel quale vengono utilizzati gli ESRS.

    Approfondimento: CSRD e obblighi di rendicontazione in Italia.

    Diagnosi energetica

    La diagnosi energetica ricostruisce come un’organizzazione utilizza l’energia, distribuendo i consumi tra vettori e usi finali e individuando possibili interventi di efficientamento. Può essere volontaria oppure derivare da specifici obblighi normativi.

    Approfondimento: Diagnosi energetica obbligatoria.

    Doppia materialità

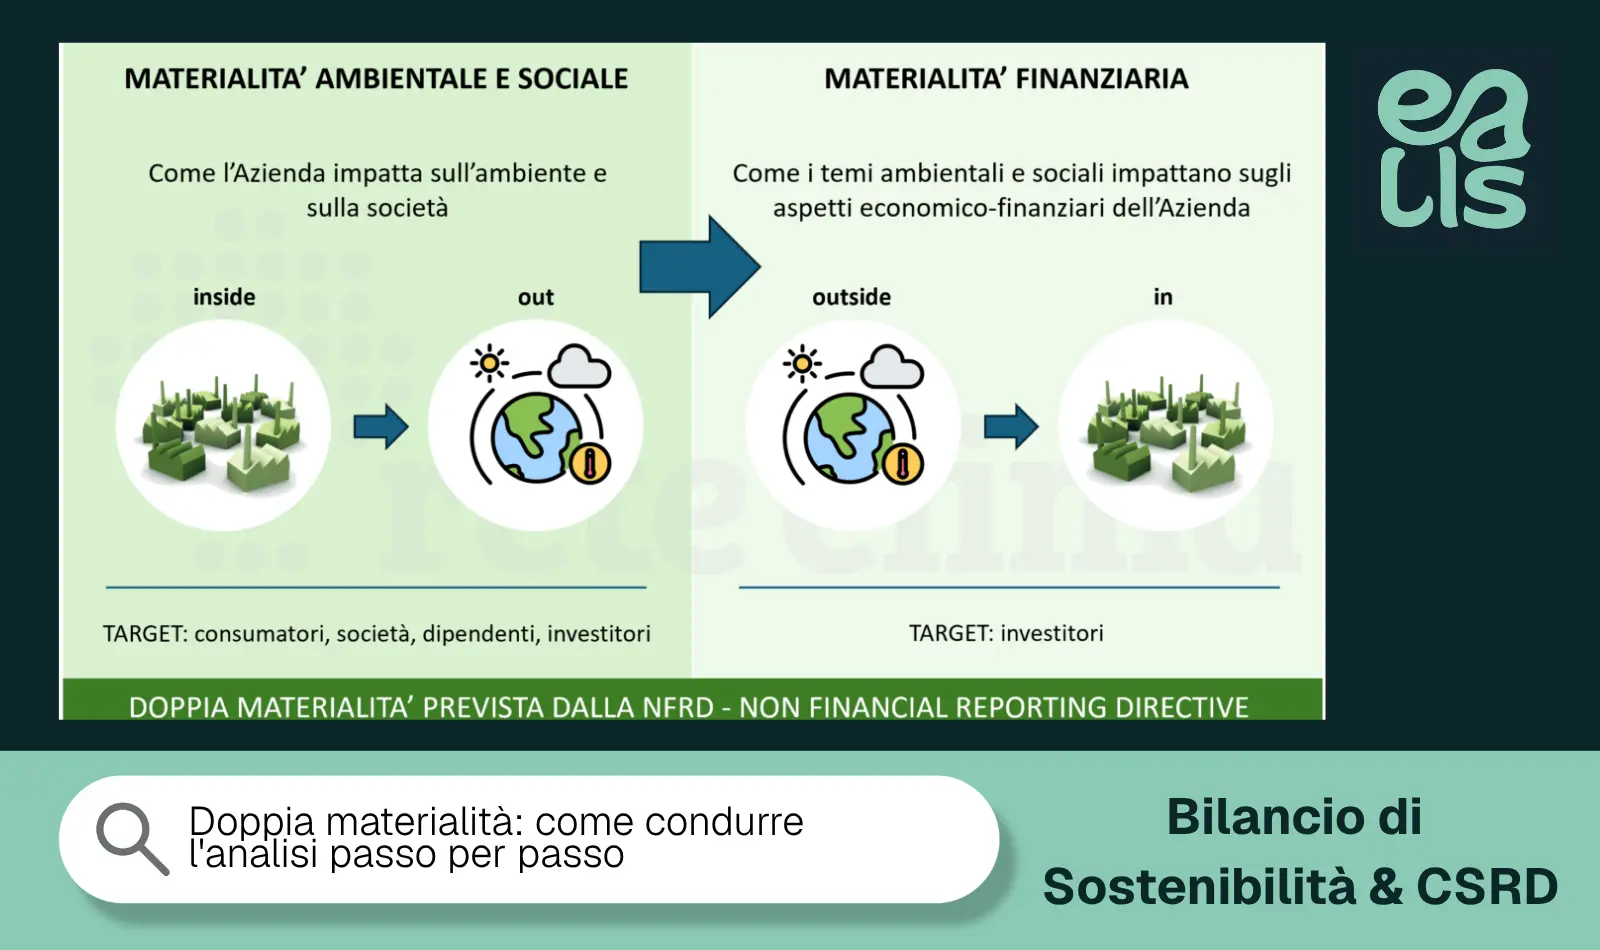
    La doppia materialità valuta una questione di sostenibilità da due prospettive: gli impatti dell’organizzazione su persone e ambiente e gli effetti finanziari che rischi e opportunità di sostenibilità possono produrre sull’impresa. Una questione può risultare materiale in una sola delle due dimensioni oppure in entrambe.

    Approfondimenti: Cos’è la doppia materialità e come condurre l’analisi passo per passo.

    E–G

    Emissioni dirette

    Le emissioni dirette provengono da sorgenti possedute o controllate dall’organizzazione, come caldaie, processi o veicoli aziendali. Nella terminologia GHG Protocol corrispondono allo Scope 1.

    Emissioni indirette

    Le emissioni indirette derivano dalle attività dell’organizzazione ma vengono generate da sorgenti possedute o controllate da altri soggetti. Comprendono l’energia acquistata e numerose emissioni della catena del valore.

    Approfondimento: Scope 1, 2 e 3: differenze e come si calcolano.

    ESG

    ESG significa Environmental, Social and Governance: ambiente, aspetti sociali e governance. La sigla viene utilizzata per organizzare informazioni e valutazioni relative, per esempio, a emissioni, risorse, lavoratori, diritti, etica, governance e supply chain.

    ESG non identifica da solo uno specifico standard di rendicontazione: GRI, ESRS, VSME e altri framework stabiliscono criteri differenti per trasformare queste aree in informazioni strutturate.

    ESRS

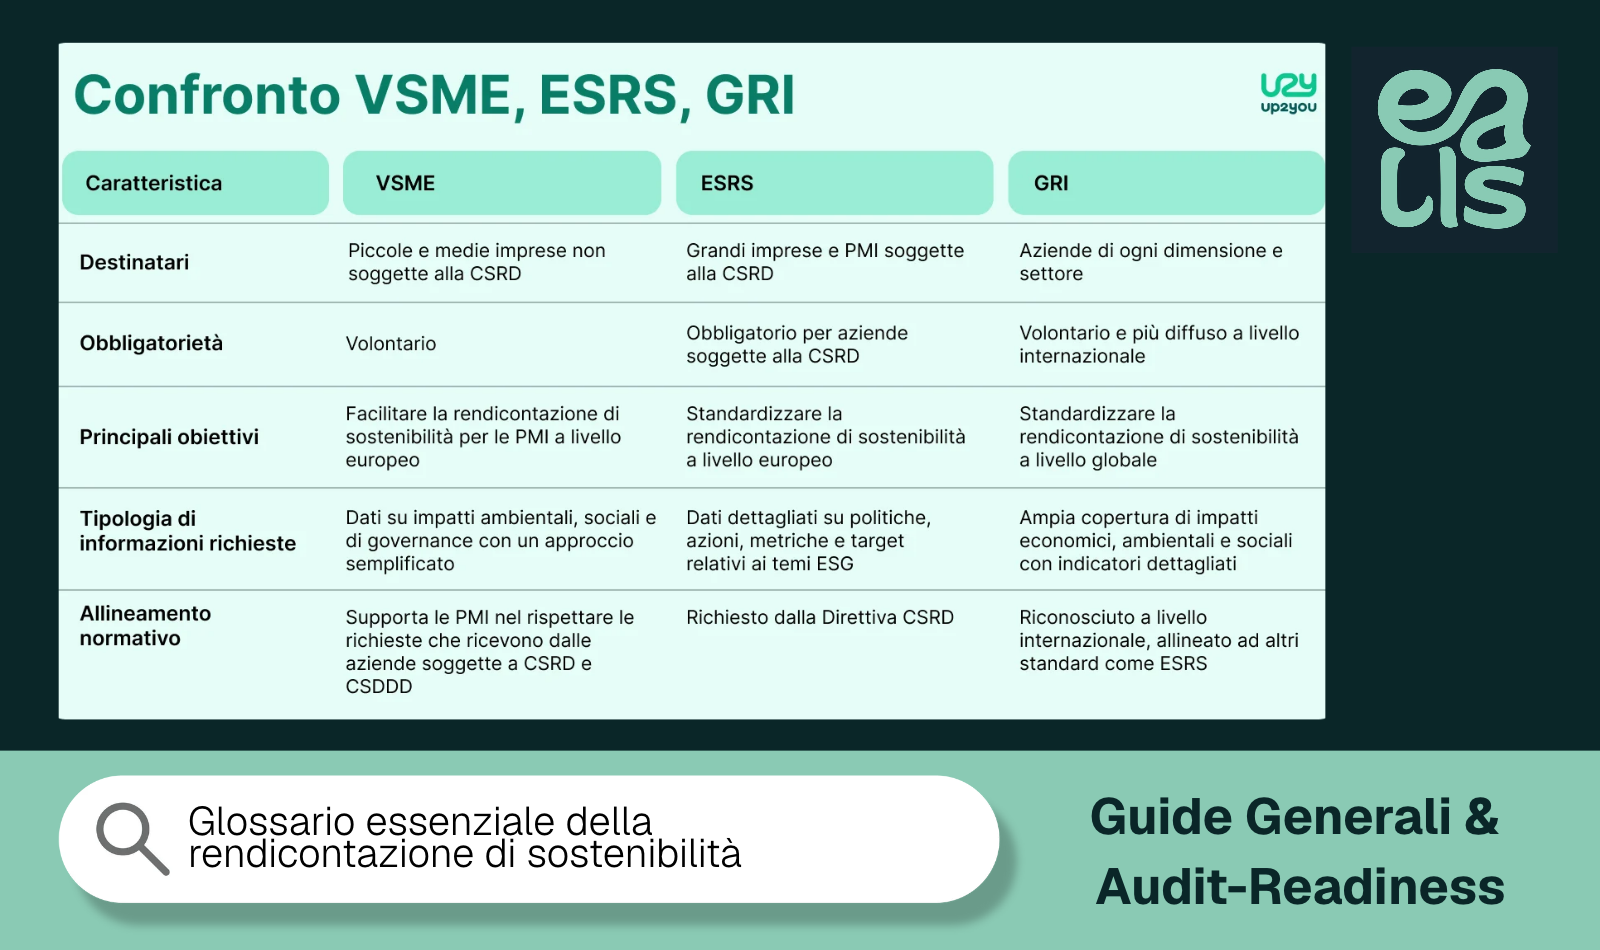
    Gli European Sustainability Reporting Standards (ESRS) sono gli standard europei di rendicontazione utilizzati nel quadro della CSRD. Definiscono le informazioni di sostenibilità da comunicare e adottano la logica della doppia materialità.

    Il quadro europeo è in evoluzione; per lo stato degli standard e degli atti applicabili il riferimento ufficiale resta la Commissione europea sulla Corporate Sustainability Reporting Directive.

    Approfondimento: GRI 2021 vs ESRS/VSME: quali standard scegliere per una PMI.

    Evidenza

    Un’evidenza è il documento, registro, misura o altra fonte che permette di sostenere un dato o una dichiarazione. Fatture, registri HR, certificati, estrazioni gestionali e documentazione tecnica possono diventare evidenze quando sono pertinenti all’informazione rendicontata.

    La possibilità di collegare rapidamente dichiarazione ed evidenza è uno degli elementi principali dell’audit-readiness.

    Fattore di emissione

    Un fattore di emissione è il coefficiente utilizzato per convertire un dato di attività in una quantità stimata di gas a effetto serra. Per utilizzarlo correttamente occorre conoscerne almeno fonte, unità di misura, periodo, ambito geografico e metodologia.

    Approfondimento: Fattori di emissione: cosa sono, dove si trovano e come si aggiornano.

    GHG

    GHG significa Greenhouse Gases, cioè gas a effetto serra. Tra quelli normalmente considerati negli inventari rientrano anidride carbonica, metano, protossido di azoto e diversi gas fluorurati; per confrontarne l’effetto climatico le quantità vengono generalmente convertite in CO₂ equivalente.

    GHG Protocol

    Il GHG Protocol è uno dei principali sistemi internazionali di contabilizzazione e rendicontazione delle emissioni di gas serra. Da questo framework deriva, tra l’altro, la classificazione in Scope 1, Scope 2 e Scope 3.

    Approfondimento: Inventario delle emissioni GHG: guida introduttiva.

    GRI

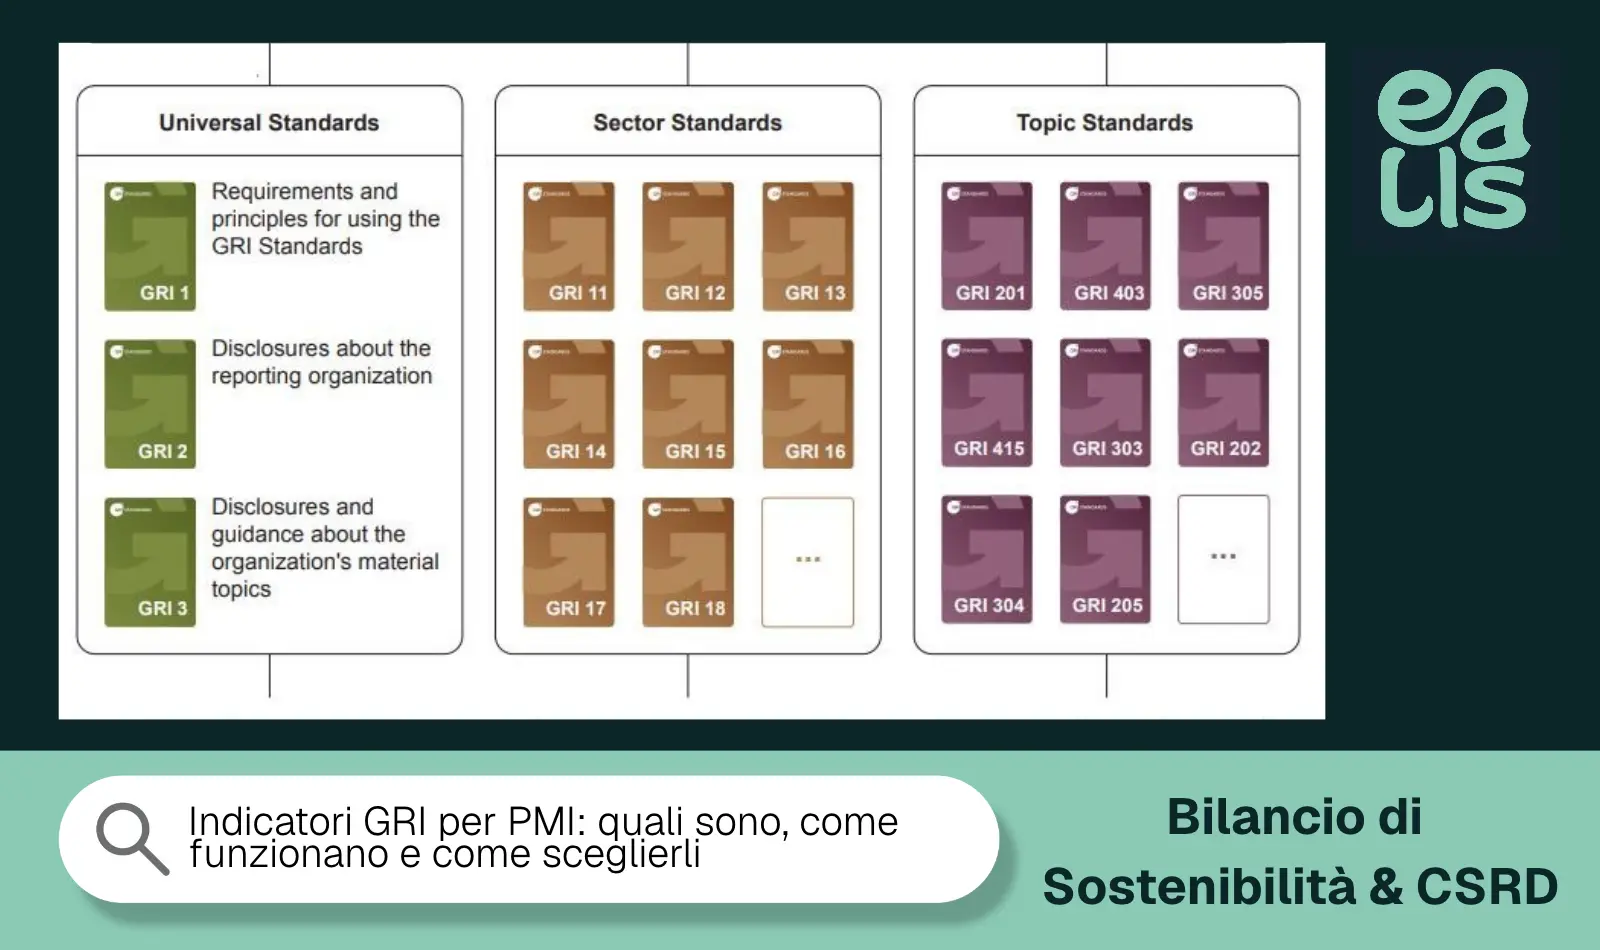
    I GRI Standards, sviluppati dalla Global Reporting Initiative, costituiscono un sistema internazionale di rendicontazione orientato agli impatti dell’organizzazione su economia, ambiente e persone. La struttura comprende Universal Standards, Sector Standards e Topic Standards da utilizzare in funzione dell’organizzazione e dei suoi temi materiali.

    Approfondimento: GRI 2021 vs ESRS/VSME.

    I–M

    Inventario GHG

    L’inventario GHG è la quantificazione strutturata delle emissioni e, quando pertinenti, delle rimozioni di gas a effetto serra attribuite a un’organizzazione secondo un perimetro e una metodologia definiti. Comprende sorgenti, dati di attività, fattori di emissione, calcoli e criteri di rendicontazione.

    Per il riferimento ISO, la denominazione internazionale è ISO 14064-1:2018, recepita in Italia come UNI EN ISO 14064-1:2019.

    Approfondimento: Inventario delle emissioni GHG: cos’è e come si costruisce.

    ISO 14064-1

    La ISO 14064-1 stabilisce principi e requisiti per progettare, sviluppare, gestire e rendicontare inventari GHG a livello organizzativo. Utilizza una classificazione delle emissioni differente dagli Scope del GHG Protocol, pur consentendo di mettere in relazione operativamente i due sistemi.

    ISO 20400

    La ISO 20400:2017 fornisce linee guida per integrare la sostenibilità nei processi di procurement. Non stabilisce un questionario ESG obbligatorio e non è una norma di certificazione.

    Approfondimenti: ESG nella catena di fornitura e come valutare un fornitore su criteri ESG.

    ISO/IEC 27001

    La ISO/IEC 27001 è lo standard internazionale per i sistemi di gestione della sicurezza delle informazioni, o ISMS. Richiede un processo strutturato di gestione dei rischi, responsabilità, controlli, monitoraggio e miglioramento continuo.

    Approfondimento: ISO/IEC 27001 e sicurezza delle informazioni: guida per chi inizia.

    ISO 50001

    La ISO 50001 definisce i requisiti di un Sistema di Gestione dell’Energia, attraverso il quale l’organizzazione monitora e migliora continuamente la propria prestazione energetica. Va distinta dalla UNI CEI EN 16247, che riguarda invece la metodologia della diagnosi energetica.

    Approfondimento: UNI CEI EN 16247 vs ISO 50001: differenze e quando servono entrambe.

    Location-based

    Il metodo location-based calcola le emissioni Scope 2 utilizzando il fattore rappresentativo del mix della rete elettrica nel luogo in cui avviene il consumo. Descrive quindi il contesto fisico del sistema energetico al quale l’organizzazione è collegata.

    Market-based

    Il metodo market-based calcola lo Scope 2 tenendo conto degli attributi dell’energia acquistata tramite strumenti contrattuali che soddisfano i criteri applicabili. Nei mercati in cui la doppia rendicontazione è prevista, location-based e market-based devono rimanere risultati distinti.

    Approfondimento per entrambe le voci: Scope 2 location-based vs market-based.

    Materialità

    La materialità serve a stabilire quali questioni di sostenibilità siano sufficientemente rilevanti da richiedere attenzione nella rendicontazione. Il significato operativo dipende dal framework: GRI considera gli impatti più significativi dell’organizzazione, mentre gli ESRS utilizzano la doppia materialità.

    Approfondimento: Doppia materialità: cos’è e perché riguarda anche le PMI.

    Matrice di materialità

    La matrice di materialità è una rappresentazione sintetica dei risultati dell’analisi. Non sostituisce il processo che ha generato quei risultati: criteri, soglie, evidenze e motivazioni devono restare ricostruibili anche quando la valutazione viene sintetizzata graficamente.

    Approfondimento: Come condurre l’analisi di doppia materialità passo per passo.

    P–S

    Procurement sostenibile

    Il procurement sostenibile integra aspetti ambientali, sociali, economici e di governance nelle decisioni di acquisto e nella gestione dei fornitori. La ISO 20400 fornisce il riferimento internazionale di guidance per impostare questo approccio.

    Approfondimento: Come valutare un fornitore su criteri ESG.

    Residual mix

    Il residual mix rappresenta gli attributi dell’elettricità rimasti dopo aver considerato quelli già attribuiti attraverso sistemi di tracciamento come le Garanzie d’Origine. Nel calcolo market-based aiuta a evitare che lo stesso attributo energetico venga rivendicato più volte.

    Approfondimento: Scope 2 location-based vs market-based.

    Scope 1

    Lo Scope 1 comprende le emissioni GHG dirette provenienti da sorgenti possedute o controllate dall’organizzazione, come combustione in caldaie aziendali, carburanti della flotta, emissioni di processo e perdite di refrigeranti.

    Scope 2

    Lo Scope 2 comprende le emissioni indirette associate alla generazione dell’energia acquistata e consumata dall’organizzazione. Per l’elettricità può richiedere la distinzione tra calcolo location-based e market-based.

    Scope 3

    Lo Scope 3 comprende le altre emissioni indirette della catena del valore, a monte e a valle dell’impresa: acquisti, trasporti, viaggi, commuting, rifiuti, utilizzo dei prodotti, investimenti e altre attività previste dal GHG Protocol.

    Approfondimento per i tre Scope: Scope 1, 2 e 3: differenze e come si calcolano.

    SoA – Statement of Applicability

    La Statement of Applicability, in italiano Dichiarazione di Applicabilità, è un documento centrale del sistema ISO/IEC 27001. Collega il trattamento dei rischi ai controlli necessari, indicando applicabilità, motivazioni e stato di implementazione e documentando le ragioni per cui determinati controlli dell’Annex A non risultano necessari.

    Approfondimento: ISO/IEC 27001 e sicurezza delle informazioni.

    Stakeholder

    Gli stakeholder, o portatori di interesse, sono persone o organizzazioni che influenzano l’impresa, ne sono influenzate o possono avere interesse nelle sue attività. Dipendenti, clienti, fornitori, comunità, investitori e istituzioni possono fornire informazioni rilevanti anche durante l’analisi di materialità.

    Supply chain

    La supply chain, o catena di fornitura, comprende i soggetti e le attività che contribuiscono all’approvvigionamento di beni e servizi necessari all’impresa. In ambito ESG viene analizzata per comprendere rischi, impatti, evidenze e prestazioni dei fornitori.

    Approfondimento: ESG nella catena di fornitura: guida per aziende e fornitori.

    T–V

    Tema materiale

    Un tema materiale è una questione di sostenibilità che supera i criteri di rilevanza stabiliti dal framework applicato e dall’analisi condotta dall’organizzazione. Non esiste quindi un elenco identico di temi materiali valido per qualsiasi impresa.

    Tracciabilità

    La tracciabilità è la possibilità di ricostruire il percorso che collega un dato pubblicato alla sua fonte, alla metodologia e alle eventuali trasformazioni effettuate. Diventa particolarmente importante quando lo stesso dato viene utilizzato in più documenti o sottoposto a verifica.

    Approfondimento: Verifica e audit di terza parte.

    UNI CEI EN 16247

    La serie UNI CEI EN 16247 definisce requisiti e metodologia per le diagnosi energetiche. La parte 1 contiene i requisiti generali, mentre ulteriori parti approfondiscono ambiti come edifici, processi e trasporti.

    Approfondimento: Diagnosi energetica obbligatoria.

    Uso finale dell’energia

    L’uso finale indica la funzione alla quale viene destinata l’energia all’interno del sito, per esempio processo produttivo, climatizzazione, illuminazione, aria compressa o refrigerazione. La ripartizione tra usi finali consente di comprendere dove si concentra il consumo e quali sistemi richiedano un approfondimento.

    Approfondimento: I 12 vettori energetici e come si ripartiscono sui 20 usi finali.

    Vettore energetico

    Un vettore energetico è una forma di energia utilizzata dall’organizzazione, come elettricità, gas naturale, gasolio, GPL o energia termica acquistata. Nella diagnosi viene prima quantificato e successivamente distribuito tra i relativi usi finali.

    Approfondimento: Vettori energetici e usi finali nella diagnosi energetica.

    Versioning

    Il versioning permette di distinguere e conservare nel tempo le diverse versioni di un documento, dei dati o della metodologia utilizzata. Nei processi di rendicontazione è particolarmente utile per dimostrare quale versione fosse stata effettivamente pubblicata o consegnata prima di una successiva modifica.

    Approfondimento: Come cambia la consulenza HSE/ESG con la digitalizzazione della rendicontazione.

    VSME

    VSME indica lo standard volontario europeo pensato per fornire alle imprese di dimensioni inferiori un modello proporzionato di rendicontazione di sostenibilità. La struttura comprende un Basic Module e un Comprehensive Module, utilizzabile per rispondere in modo più ampio alle richieste di banche, investitori e clienti corporate.

    Approfondimento: GRI 2021 vs ESRS/VSME: quali standard scegliere per una PMI.

    Come utilizzare questo glossario nella pratica

    Molti termini del glossario appartengono a documenti differenti ma finiscono per incontrarsi nella stessa azienda. Un vettore energetico può alimentare una diagnosi e contemporaneamente diventare un dato di attività dell’inventario GHG; le emissioni ottenute possono entrare nel bilancio di sostenibilità, mentre materialità, GRI, ESRS o VSME stabiliscono come quelle informazioni debbano essere lette nel relativo framework.

    La stessa continuità riguarda evidenze e controlli: ciò che viene prodotto per un questionario ESG può essere riutilizzato nella gestione della supply chain, mentre tracciabilità e versioning servono trasversalmente quando il documento viene aggiornato o sottoposto a verifica.

    Per questo il glossario è pensato come una pagina di accesso ai diversi approfondimenti EvalisDeck e verrà aggiornato quando cambiano standard, terminologie o riferimenti applicabili. Per osservare invece come queste informazioni vengono organizzate all’interno dei diversi percorsi è disponibile la demo guidata di EvalisDeck, con un’azienda dimostrativa già compilata.


    FAQ sul glossario della rendicontazione di sostenibilità

    Cosa significa ESG?

    ESG significa Environmental, Social and Governance, cioè ambiente, aspetti sociali e governance. È una classificazione generale delle aree di sostenibilità e non coincide con un singolo standard di rendicontazione.

    Cosa significa GHG?

    GHG significa Greenhouse Gases, cioè gas a effetto serra. La sigla viene utilizzata negli inventari delle emissioni e nei sistemi di contabilizzazione climatica come GHG Protocol e ISO 14064-1.

    Qual è la differenza tra GRI, ESRS e VSME?

    GRI è un sistema internazionale orientato agli impatti, gli ESRS appartengono al quadro europeo della CSRD, mentre VSME offre un riferimento volontario e proporzionato per imprese di dimensioni inferiori. La scelta dipende da destinatario, contesto e requisiti applicabili.

    Cosa significa SoA nella ISO 27001?

    SoA significa Statement of Applicability, o Dichiarazione di Applicabilità. È il documento che collega il trattamento dei rischi ai controlli di sicurezza selezionati dall’organizzazione e ne documenta applicabilità e motivazioni.

    Qual è la differenza tra Scope 1, 2 e 3?

    Lo Scope 1 comprende le emissioni dirette, lo Scope 2 quelle associate all’energia acquistata e lo Scope 3 le altre emissioni indirette della catena del valore. La classificazione deriva dal GHG Protocol.
  • Consulenza HSE/ESG: come cambia il mestiere con la digitalizzazione della rendicontazione

    Consulenza HSE/ESG: come cambia il mestiere con la digitalizzazione della rendicontazione

    La digitalizzazione della consulenza HSE ed ESG non coincide semplicemente con il passaggio da un foglio Excel a un software, perché il cambiamento più significativo riguarda l’organizzazione stessa del lavoro: dati, evidenze, metodologie, versioni e documenti, invece di essere ricostruiti separatamente per ogni incarico, possono diventare componenti di un fascicolo aziendale strutturato, aggiornabile e riutilizzabile negli esercizi successivi.

    Il modello tradizionale rimane spesso centrato sul documento: arriva un nuovo cliente, si apre una cartella, si duplicano file precedenti, si raccolgono informazioni tramite email, si aggiornano formule e testi e, al termine del lavoro, si genera il PDF da consegnare. Una struttura del genere può reggere finché gli incarichi sono pochi e concentrati nelle mani della stessa persona, ma mostra rapidamente i propri limiti quando aumentano numero dei clienti, esercizi da gestire, collaboratori coinvolti, standard applicati e informazioni condivise tra più servizi.

    Excel, Word e PDF continuano naturalmente ad avere un ruolo importante; il problema emerge quando gli stessi strumenti devono svolgere contemporaneamente le funzioni di archivio, database, procedura operativa, motore di calcolo, repository delle evidenze e sistema di controllo delle versioni. È proprio qui che la digitalizzazione modifica il lavoro del consulente: una parte delle attività ripetitive viene incorporata nel processo, mentre il tempo professionale può concentrarsi maggiormente sulle valutazioni che richiedono competenza tecnica e conoscenza del cliente.

    Come lavora oggi uno studio HSE/ESG tra Excel, Word e PDF

    Un incarico di rendicontazione può apparire lineare dall’esterno, perché il cliente fornisce i dati e lo studio restituisce un documento; tra questi due momenti, tuttavia, si accumulano spesso fogli di calcolo dei consumi, file con i fattori di emissione, questionari compilati, evidenze ricevute via email, Word con le parti narrative, presentazioni con grafici o matrici, PDF già consegnati e successive revisioni dello stesso documento.

    La complessità cresce ulteriormente quando lo studio offre più servizi alla stessa impresa. Un inventario delle emissioni GHG richiede sorgenti, dati di attività, fattori, perimetro e risultati; nel bilancio di sostenibilità entrano materialità, indicatori, politiche e obiettivi; la diagnosi energetica utilizza consumi, vettori, usi finali e indicatori di prestazione; la valutazione ESG dei fornitori introduce questionari, evidenze e piani di adeguamento, mentre con ISO/IEC 27001 si aggiungono rischi, controlli e Dichiarazione di Applicabilità.

    Le metodologie sono diverse, ma una parte consistente delle informazioni appartiene sempre alla stessa azienda: consumi energetici, emissioni, dati occupazionali, politiche, fornitori, certificazioni ed evidenze possono essere richiesti in più documenti. Se ogni incarico viene gestito attraverso file indipendenti, lo stesso dato viene quindi copiato più volte e, dal momento in cui esistono copie autonome, ogni aggiornamento apre la possibilità che documenti diversi continuino a riportare valori differenti.

    Perché il lavoro manuale diventa fragile quando aumentano i clienti

    La prima difficoltà emerge normalmente all’avvio del nuovo esercizio, quando bisogna recuperare il lavoro precedente, ricostruire le formule utilizzate, verificare quali fonti siano ancora valide, aggiornare fattori e riferimenti e capire quali modifiche siano intervenute nell’azienda; una quota del tempo non viene quindi dedicata alla nuova analisi, ma alla ricostruzione del metodo utilizzato dodici mesi prima.

    Lo stesso problema si ripete quando cambia un riferimento tecnico. Se viene aggiornato un fattore di emissione, una disclosure, una metodologia o il perimetro organizzativo, l’intervento è semplice quando l’informazione esiste in un solo punto, mentre diventa più oneroso se è stata incorporata in numerosi file appartenenti a clienti o servizi differenti. Aumentano così non soltanto le ore operative, ma anche il numero di controlli necessari per assicurarsi che tutte le pratiche interessate siano state aggiornate correttamente.

    Con la crescita dello studio diventa inoltre più complesso trasferire il metodo ai collaboratori. Finché il lavoro dipende da modelli costruiti negli anni e conosciuti soprattutto da chi li ha creati, delegare significa spiegare quale file utilizzare, quali celle modificare, quali formule non toccare, dove archiviare le evidenze, quale revisione sia quella valida e quali dati siano già stati verificati. Una parte della procedura rimane quindi incorporata nella memoria delle persone anziché nel processo operativo.

    È in questa situazione che anche piccoli errori acquistano peso: una formula può puntare alla cella sbagliata, una tabella può essere aggiornata senza modificare il relativo grafico, un’esclusione può essere tecnicamente corretta ma priva della motivazione necessaria a ricostruirla. La guida su cosa controlla un auditor in un documento di sostenibilità mostra proprio perché coerenza, fonti e tracciabilità diventano determinanti quando il lavoro deve essere riesaminato da un soggetto esterno.

    Il costo della gestione manuale, di conseguenza, non coincide soltanto con il tempo necessario a compilare un foglio di calcolo: comprende tutte le verifiche richieste per mantenere coerente una struttura che, aumentando il numero di clienti e documenti, diventa progressivamente più frammentata.

    Cosa cambia quando il portafoglio clienti viene gestito in un unico ambiente

    Con un sistema strutturato cambia innanzitutto l’unità su cui viene organizzato il lavoro: invece di partire dal singolo file, si parte dall’azienda cliente e dal suo fascicolo, all’interno del quale vengono gestiti esercizi, percorsi di rendicontazione, evidenze e documenti già prodotti.

    Questa impostazione rende possibile il riuso controllato delle informazioni. Se le emissioni sono già state calcolate nell’inventario GHG, il bilancio di sostenibilità può recuperare quel risultato senza richiederne una seconda digitazione; allo stesso modo, consumi energetici, dati anagrafici o informazioni sui dipendenti possono essere utilizzati nei diversi percorsi mantenendo una fonte comune.

    Anche il metodo può essere reso più stabile, perché controlli ricorrenti, campi obbligatori, motivazioni delle esclusioni e formule non devono essere ricostruiti ogni volta dal professionista: possono essere integrati nel workflow, mentre al consulente rimangono la scelta del perimetro, la valutazione dell’applicabilità, l’interpretazione del dato e tutte le decisioni che dipendono dal caso concreto.

    Su un portafoglio ampio cambia inoltre la visione complessiva dello studio, che può sapere quali aziende sta seguendo, quali percorsi siano attivi, quali esercizi debbano essere aggiornati e quali documenti siano già stati pubblicati, senza ricostruire queste informazioni attraverso cartelle e scadenziari separati. Da qui può derivare anche un’evoluzione del modello commerciale: servizi come aggiornamento annuale dell’inventario GHG, manutenzione del bilancio, revisione della SoA o monitoraggio ESG possono essere gestiti come attività ricorrenti sul fascicolo del cliente, invece di essere trattati ogni volta come nuovi progetti indipendenti.

    La digitalizzazione non implica infine che il rapporto tra studio e cliente venga sostituito dal marchio dello strumento utilizzato. Per un consulente è anzi importante che l’infrastruttura rimanga dietro il servizio, permettendo di produrre documenti con identità e marchio dello studio e conservando il professionista come referente del lavoro svolto.

    Il valore delle versioni immutabili quando nasce una contestazione

    Il problema del versioning diventa evidente soprattutto quando, mesi dopo una consegna, bisogna stabilire quale documento fosse effettivamente nelle mani del cliente in una determinata data.

    Se un inventario GHG viene consegnato a giugno e a settembre viene corretto un fattore di emissione, modificare direttamente il file originario rende più difficile ricostruire la situazione precedente; lo stesso può avvenire dopo un audit, una gara, una richiesta bancaria, un aggiornamento normativo o una contestazione sulla metodologia utilizzata.

    Una gestione tradizionale cerca normalmente di preservare lo storico attraverso copie manuali e convenzioni sui nomi dei file, ma il sistema rimane affidabile soltanto finché ogni persona coinvolta segue correttamente la stessa procedura. Il versioning immutabile sposta invece il controllo dal comportamento individuale alla struttura del sistema: una pubblicazione rimane congelata, mentre qualsiasi correzione successiva genera una nuova versione senza modificare retroattivamente quella già consegnata.

    Per uno studio questa possibilità consente di ricostruire non soltanto il PDF, ma anche il contesto in cui è stato prodotto: dati disponibili, riferimenti utilizzati, stato delle verifiche e modifiche introdotte successivamente. È particolarmente importante nei lavori tecnici, perché uno standard o un fattore aggiornato nel 2027 non rende automaticamente scorretto un documento redatto nel 2026 secondo le regole allora applicabili; occorre poter conservare la fotografia metodologica dell’esercizio a cui quel documento apparteneva.

    La digitalizzazione della rendicontazione riguarda quindi anche questo passaggio, spesso meno visibile ma decisivo in caso di verifica: dalla continua modifica dello stesso file alla gestione di pubblicazioni identificabili, conservate e confrontabili nel tempo.

    La rendicontazione stessa sta diventando più digitale

    L’evoluzione riguarda anche il modo in cui gli standard stanno iniziando a concepire i dati di sostenibilità. EFRAG lavora ormai su template digitali, tassonomie XBRL, datapoint strutturati, validazioni e informazioni machine-readable per ESRS e VSME, segnalando una direzione nella quale il documento destinato alla lettura umana continua a essere necessario, ma viene progressivamente affiancato da una struttura dati più formalizzata.

    La pagina EFRAG dedicata al Digital Reporting with XBRL permette di osservare questa evoluzione direttamente alla fonte. Il tagging ESRS non va però considerato oggi un obbligo generalizzato finché il relativo processo normativo europeo non sarà completato; ciò che interessa allo studio di consulenza è piuttosto la tendenza sottostante, perché la rendicontazione sta passando da una produzione prevalentemente editoriale a una gestione sempre più strutturata dell’informazione.

    Per una PMI questo non significa necessariamente dover lavorare subito in XBRL, così come per uno studio non significa abbandonare improvvisamente tutti gli strumenti già utilizzati; significa piuttosto riconoscere che, aumentando la quantità di dati e i collegamenti tra framework differenti, diventa progressivamente meno efficiente ricostruire ogni rapporto partendo da file autonomi.

    Come EvalisDeck porta questa logica dentro uno studio HSE/ESG

    EvalisDeck applica questa impostazione partendo dal portafoglio aziende dello studio: ogni cliente dispone di un fascicolo nel quale possono convivere inventario GHG, bilancio di sostenibilità, diagnosi energetica, valutazione ESG dei fornitori, Statement of Applicability e gli altri percorsi disponibili, mantenendo distinti i singoli lavori ma permettendo il riuso delle informazioni comuni.

    Il consulente continua a prendere le decisioni professionali, mentre la piattaforma gestisce gli elementi che possono essere standardizzati, come struttura del percorso, calcoli automatici, verifiche di coerenza, collegamenti tra dati già presenti, motivazioni obbligatorie, generazione dei documenti e conservazione delle versioni pubblicate. In questo modo la digitalizzazione non trasferisce al software la responsabilità metodologica, ma riduce la quantità di lavoro necessario per mantenere coerente il processo.

    L’impostazione è pensata anche per il modello commerciale dello studio: l’ambiente viene organizzato per portafoglio clienti, i documenti possono riportare il marchio del professionista e ciascuna azienda può accedere ai propri output attraverso un portale dedicato, mentre lo studio continua a controllare e vendere direttamente il servizio.

    Il versioning completa questa struttura: una volta pubblicato, il documento viene conservato come versione numerata e immutabile; eventuali correzioni producono una nuova pubblicazione, lasciando disponibile quella precedente e rendendo molto più semplice dimostrare quale documento fosse stato effettivamente consegnato.

    Per uno studio che sta valutando il passaggio da una gestione centrata sui file a una logica di portafoglio, la verifica più utile consiste nel provare direttamente il flusso su un caso completo. La demo guidata di EvalisDeck mette a disposizione un’azienda già compilata, attraverso la quale è possibile entrare nei diversi percorsi, modificare i dati e osservare come cambiano calcoli e documenti; dalla stessa registrazione è poi possibile passare alla gestione delle proprie aziende.


    FAQ sulla digitalizzazione della consulenza ESG

    Cosa significa digitalizzare uno studio di consulenza ESG?

    Significa organizzare clienti, dati, evidenze, metodologie e documenti in un sistema strutturato, evitando che ogni incarico debba essere ricostruito attraverso file indipendenti. Excel e Word possono continuare a essere utilizzati dove servono, mentre database, workflow e versioning vengono gestiti in modo più coerente.

    Un software ESG può sostituire il consulente?

    No. Perimetro, applicabilità, qualità dei dati, interpretazione dei requisiti e decisioni metodologiche rimangono responsabilità professionali. L’automazione riguarda soprattutto calcoli, controlli e passaggi ripetitivi che non richiedono ogni volta una nuova valutazione.

    Qual è il vantaggio quando aumentano i clienti?

    Il vantaggio cresce con la ripetizione delle attività, perché aggiornamenti, modelli, calcoli e controlli possono essere gestiti in modo uniforme, mentre il consulente concentra il proprio lavoro sulle caratteristiche specifiche delle singole aziende.

    Perché le versioni immutabili sono importanti?

    Permettono di dimostrare quale documento sia stato effettivamente pubblicato o consegnato in un determinato momento. Le revisioni successive rimangono distinte e non modificano retroattivamente ciò che cliente, auditor o committente avevano già ricevuto.

    Quando conviene digitalizzare uno studio HSE/ESG?

    Il passaggio diventa particolarmente utile quando cresce il tempo dedicato a duplicare modelli, cercare file, riconciliare versioni, ricopiare dati già disponibili e verificare manualmente la coerenza tra documenti differenti. In quel momento la criticità riguarda ormai l’organizzazione del portafoglio, non il singolo incarico.

  • Come valutare un fornitore su criteri ESG: le aree operative e ISO 20400

    Come valutare un fornitore su criteri ESG: le aree operative e ISO 20400

    Valutare un fornitore su criteri ESG significa andare oltre prezzo, qualità e tempi di consegna, verificando come l’impresa gestisce gli aspetti ambientali, le condizioni di lavoro, la condotta aziendale, la governance e le responsabilità che a sua volta esercita sulla propria catena di fornitura.

    Nella pratica, la valutazione può partire da un questionario ESG, ma non dovrebbe esaurirsi in una sequenza di risposte “sì/no”. Per essere realmente utile al buyer deve distinguere ciò che è presente da ciò che manca, verificare le evidenze disponibili, attribuire un peso diverso alle aree considerate e trasformare le carenze più significative in azioni di miglioramento.

    La ISO 20400 offre un riferimento metodologico per questa logica, senza imporre un questionario o un punteggio universale. Nel precedente approfondimento sull’ESG nella catena di fornitura abbiamo visto perché clienti e committenti richiedono queste informazioni; qui vediamo invece come strutturare concretamente una valutazione del fornitore.

    Da quali criteri partire per valutare un fornitore ESG

    Non esiste un unico questionario valido per qualsiasi settore e qualsiasi relazione commerciale. Un produttore di componenti industriali, una società di pulizie e un fornitore software presentano infatti profili di rischio molto diversi.

    La valutazione dovrebbe quindi partire da un insieme sufficientemente ampio di aree, adattando poi peso e profondità delle domande al contesto. Una struttura pratica può comprendere cinque blocchi.

    AreaCosa osservare
    Ambienteenergia, emissioni, rifiuti, acqua, obiettivi e sistemi ambientali
    Lavoro e personesalute e sicurezza, condizioni di lavoro, formazione, diversità
    Diritti e condottadiritti umani, discriminazione, segnalazioni, comportamenti etici
    Governanceresponsabilità, politiche, anticorruzione, controlli e conformità
    Supply chainselezione dei subfornitori, criteri ESG, tracciabilità e acquisti responsabili

    Questa suddivisione è un modello operativo di valutazione, non una classificazione obbligatoria prevista dalla ISO 20400.

    La norma internazionale ISO 20400:2017 fornisce invece linee guida per integrare la sostenibilità nelle politiche, nella strategia e nei processi di procurement. Considera principi come responsabilità, trasparenza, comportamento etico e rispetto dei diritti umani e richiama la necessità di valutare rischi e opportunità lungo la catena di fornitura. Il riferimento ufficiale è disponibile nella pagina ISO dedicata alla ISO 20400:2017.

    La conseguenza pratica è importante: non basta assegnare un punteggio ESG astratto al fornitore. La valutazione deve essere coerente con la tipologia di acquisto, la criticità del partner e i rischi associati alla fornitura.

    Come costruire un questionario ESG utile

    Un buon questionario deve distinguere almeno tre tipi di informazione. Il primo riguarda l’esistenza di politiche o presidi. Domande come “esiste un codice etico?” o “è stata approvata una politica ambientale?” verificano se l’organizzazione ha formalizzato una determinata pratica.

    Il secondo riguarda l’attuazione concreta. Possedere una politica sulla salute e sicurezza, per esempio, non significa necessariamente disporre di formazione aggiornata, responsabilità assegnate e dati sugli infortuni.

    Il terzo livello è costituito dalle evidenze. Una dichiarazione acquista maggiore solidità quando può essere associata a un documento, un registro, un indicatore o un’altra fonte verificabile. Per questo una domanda ESG dovrebbe possibilmente consentire di distinguere tra:

    • requisito attuato e documentato;
    • requisito presente ma solo parzialmente implementato;
    • requisito assente;
    • requisito non applicabile, con relativa motivazione;
    • informazione non ancora disponibile.

    La distinzione è particolarmente importante quando la valutazione viene ripetuta nel tempo. Se tutte le risposte mancanti vengono semplicemente registrate come “no”, il buyer non può capire se il fornitore sia realmente carente oppure se quella domanda non sia pertinente al suo modello operativo.

    Come costruire un indice di prontezza ESG

    Una volta raccolte le risposte può essere utile sintetizzare il risultato in un indice di prontezza, purché il punteggio non nasconda ciò che è stato realmente valutato.

    Il metodo più semplice consiste nell’assegnare un peso alle diverse aree e calcolare il livello di copertura delle domande pertinenti. Supponiamo, a titolo esemplificativo, che un fornitore ottenga:

    AreaPunteggio
    Ambiente70%
    Lavoro e persone85%
    Diritti e condotta60%
    Governance75%
    Supply chain45%

    Una semplice media darebbe 67%, ma questa cifra è utile soltanto se le cinque aree sono effettivamente comparabili e hanno lo stesso peso.

    In molti casi non lo sono: per un fornitore ad alta intensità energetica l’area ambientale può avere maggiore rilevanza; per un’attività labour intensive possono assumere più peso salute, sicurezza e condizioni di lavoro. Anche la criticità strategica della fornitura può incidere sulla profondità dell’analisi.

    Per questo un indice efficace dovrebbe esplicitare almeno:

    aree valutate, peso assegnato, domande considerate, soglia adottata ed eventuali esclusioni.

    Il risultato deve aiutare a prendere una decisione, non sostituirla.

    Cosa succede se un’area non viene compilata

    Questo è uno dei problemi più delicati nei sistemi di scoring. Immaginiamo un questionario composto da cinque aree in cui il fornitore abbia compilato soltanto ambiente e governance. Se le altre tre ricevessero automaticamente zero punti, il risultato descriverebbe una grave carenza ESG anche quando quelle aree non sono state ancora oggetto di valutazione.

    “Non valutato” e “non conforme” non significano la stessa cosa.

    Un sistema più coerente può quindi rinormalizzare il punteggio sulle sole aree effettivamente valutate, mantenendo però visibile il grado di copertura del questionario.

    È la logica utilizzata nel Percorso D di EvalisDeck: l’Autovalutazione ESG comprende 37 domande distribuite su 5 aree pesate e l’indice di prontezza viene ricalcolato sulle aree considerate, evitando che quelle non compilate vengano automaticamente trattate come fallimenti.

    Questo non significa nascondere le lacune. L’attestato deve permettere di comprendere quanto del perimetro sia stato realmente valutato, distinguendo il risultato ottenuto dalla completezza della valutazione.

    Dal punteggio al piano di adeguamento

    Il valore principale di una valutazione ESG non è il numero finale, ma ciò che quel numero permette di fare dopo.

    Se il questionario evidenzia, per esempio:

    • assenza di un inventario GHG;
    • mancanza di una politica anticorruzione;
    • formazione sulla sicurezza incompleta;
    • assenza di criteri ESG sui subfornitori;
    • dati ambientali non ancora monitorati;

    il risultato dovrebbe trasformarsi in un piano di adeguamento ordinato.

    Ogni azione può essere associata a:

    • carenza rilevata;
    • priorità;
    • responsabile;
    • evidenza richiesta;
    • scadenza;
    • stato di avanzamento.

    In questo modo la valutazione smette di essere una fotografia statica. Alla verifica successiva, buyer e fornitore possono capire quali lacune siano state chiuse, quali siano ancora aperte e quali nuove evidenze siano disponibili.

    È anche una modalità più utile per il rapporto commerciale. Un risultato insufficiente non deve tradursi necessariamente nell’esclusione immediata del fornitore: in molti casi può diventare il punto di partenza per un percorso di miglioramento proporzionato al rischio.

    Le 5 aree pesate nel Percorso D di EvalisDeck

    EvalisDeck traduce questa logica in un flusso strutturato nell’Autovalutazione ESG, il Percorso D dedicato alla qualifica del fornitore.

    Il percorso comprende:

    anagrafica e committente → 37 domande su 5 aree pesate → indice di prontezza → piano di adeguamento → evidenze documentali → attestato con codice di verifica.

    Le cinque aree costituiscono quindi la struttura operativa adottata dal percorso, costruita prendendo come riferimenti ESRS, GRI e ISO 20400; non vanno confuse con cinque capitoli prescritti dalla ISO 20400.

    Il vantaggio pratico sta nella continuità tra valutazione e miglioramento. Una risposta carente non rimane confinata nel questionario: può generare un’attività nel piano di adeguamento, mentre le evidenze documentali rimangono collegate alla valutazione. Anche il punteggio tiene conto della copertura effettiva: se viene valutata soltanto una parte delle cinque aree, quelle non compilate non vengono automaticamente considerate negative. Il risultato viene rinormalizzato sul perimetro realmente analizzato.

    Questo consente al professionista di distinguere tre informazioni che in molti questionari finiscono per confondersi:

    quanto il fornitore è pronto, quanto è stato effettivamente valutato e quali interventi deve ancora realizzare.

    Dalla valutazione all’attestato con codice di verifica

    La fase finale del Percorso D produce un attestato con codice di verifica. Il documento sintetizza l’esito dell’autovalutazione e permette di collegare ciò che viene consegnato al risultato prodotto nel sistema.

    L’attestato non è una certificazione ISO 20400. La ISO 20400 è infatti una norma di guidance e non uno standard certificabile; il documento EvalisDeck attesta invece l’esito del percorso di autovalutazione effettuato sulla piattaforma.

    Questa distinzione è utile soprattutto quando il fornitore deve presentare il risultato a un cliente: non si dichiara una certificazione che la norma non prevede, ma si rende verificabile il percorso svolto, con le aree considerate, le evidenze disponibili e il relativo livello di prontezza.

    Chi vuole vedere direttamente il funzionamento può utilizzare la demo guidata di EvalisDeck e aprire il Percorso D dell’azienda dimostrativa, seguendo il passaggio dal questionario al piano di adeguamento e all’attestato finale.


    FAQ sulla valutazione ESG dei fornitori

    Come si valuta un fornitore su criteri ESG?

    La valutazione combina domande ambientali, sociali, di governance e supply chain con evidenze documentali e criteri di scoring. Il risultato dovrebbe distinguere requisiti soddisfatti, lacune, non applicabilità e aree ancora da valutare.

    ISO 20400 stabilisce un questionario ESG per i fornitori?

    No. ISO 20400:2017 fornisce linee guida per integrare la sostenibilità nel procurement, ma non impone un questionario, cinque aree obbligatorie o un sistema universale di punteggio.

    Quali sono le principali aree da valutare?

    Una struttura operativa può comprendere ambiente, lavoro e persone, diritti e condotta, governance e gestione sostenibile della supply chain. Le aree e i relativi pesi devono essere adattati al rischio e alla natura della fornitura.

    Cosa succede se una parte del questionario non è compilata?

    Non dovrebbe essere automaticamente trattata come non conformità. È importante distinguere area non valutata, requisito non applicabile e requisito non soddisfatto, mantenendo trasparente anche il grado di copertura della valutazione.

    L’attestato ESG equivale a una certificazione ISO 20400?

    No. ISO 20400 non è uno standard di certificazione. Un attestato di autovalutazione documenta invece il percorso svolto e il risultato ottenuto secondo il modello utilizzato.

  • UNI CEI EN 16247 vs ISO 50001: differenze e quando servono entrambe

    UNI CEI EN 16247 vs ISO 50001: differenze e quando servono entrambe

    La differenza tra UNI CEI EN 16247 e ISO 50001 riguarda prima di tutto il loro scopo. La prima definisce come deve essere condotta una diagnosi energetica, cioè un’analisi strutturata dei consumi, degli usi dell’energia e delle opportunità di efficientamento; la seconda stabilisce invece i requisiti di un Sistema di Gestione dell’Energia (SGE) attraverso cui l’organizzazione controlla e migliora nel tempo la propria prestazione energetica.

    Non sono quindi due versioni dello stesso strumento. La diagnosi fotografa e analizza il sistema energetico in un determinato periodo, mentre ISO 50001 inserisce dati, responsabilità, obiettivi, indicatori e controlli in un processo gestionale continuativo.

    È proprio questa differenza a spiegare perché, in alcuni casi, diagnosi e sistema di gestione possano convivere. Un’organizzazione certificata ISO 50001 ha comunque bisogno di conoscere nel dettaglio i propri usi energetici; allo stesso tempo, un’impresa che esegue una diagnosi secondo UNI CEI EN 16247 non possiede automaticamente un sistema ISO 50001. Per il quadro generale degli obblighi, delle scadenze e dei soggetti interessati è utile partire dalla guida sulla diagnosi energetica obbligatoria.

    UNI CEI EN 16247: cosa definisce nella diagnosi energetica

    La UNI CEI EN 16247-1:2022 definisce requisiti, metodologia comune e risultati attesi di una diagnosi energetica. È applicabile alle diverse forme di energia e agli usi energetici e viene affiancata dalle parti della serie dedicate, tra l’altro, a edifici, processi e trasporti.

    Il suo obiettivo è permettere di ricostruire come viene utilizzata l’energia, individuare gli usi significativi e valutare opportunità concrete di miglioramento.

    Una diagnosi comprende quindi attività come:

    • definizione di sito e perimetro;
    • raccolta dei consumi energetici;
    • identificazione dei diversi vettori;
    • ripartizione dei consumi tra usi finali;
    • costruzione di indicatori energetici;
    • analisi delle prestazioni;
    • individuazione degli interventi di efficientamento;
    • valutazione tecnica ed economica delle opportunità;
    • produzione di un rapporto documentato.

    La norma non certifica l’impresa né istituisce un sistema di gestione permanente. Definisce il metodo con cui svolgere l’audit energetico.

    Questo significa che un’azienda può effettuare una diagnosi completa, individuare dieci interventi di miglioramento e chiudere correttamente il processo senza avere un Sistema di Gestione dell’Energia certificato.

    Il cuore della diagnosi resta il modello energetico. Prima di proporre un intervento è necessario sapere quanta energia entra nel sito e dove viene utilizzata. Il passaggio è approfondito nella guida sui 12 vettori energetici e la ripartizione sui 20 usi finali.

    ISO 50001: il sistema di gestione dell’energia

    La ISO 50001:2018 segue una logica più ampia. In Italia il riferimento vigente è oggi UNI CEI EN ISO 50001:2018+A1:2024, che incorpora anche l’aggiornamento del 2024 relativo al cambiamento climatico.

    La norma stabilisce i requisiti per creare, implementare, mantenere e migliorare un Sistema di Gestione dell’Energia. Non si limita quindi a individuare dove l’organizzazione consuma energia: richiede che la prestazione energetica venga gestita nel tempo attraverso responsabilità, pianificazione, monitoraggio e miglioramento continuo.

    Tra gli elementi centrali rientrano:

    • politica energetica;
    • ruoli e responsabilità;
    • analisi del contesto;
    • pianificazione energetica;
    • individuazione degli usi energetici significativi;
    • Energy Performance Indicators (EnPI);
    • Energy Baseline;
    • obiettivi e piani d’azione;
    • monitoraggio delle prestazioni;
    • audit interni;
    • riesame della direzione;
    • gestione delle non conformità e miglioramento continuo.

    ISO 50001 segue quindi la logica Plan-Do-Check-Act tipica dei sistemi di gestione ISO. L’organizzazione può decidere di applicare lo standard internamente oppure sottoporre il proprio sistema a un organismo di certificazione indipendente. La certificazione riguarda il Sistema di Gestione dell’Energia, non una singola diagnosi.

    Il riferimento internazionale è consultabile nella pagina ufficiale della ISO 50001:2018.

    UNI 16247 e ISO 50001: le differenze pratiche

    Il confronto diventa particolarmente chiaro guardando a ciò che l’impresa deve produrre e mantenere.

    ElementoUNI CEI EN 16247ISO 50001
    OggettoDiagnosi energeticaSistema di Gestione dell’Energia
    FinalitàAnalizzare consumi e opportunitàMigliorare continuamente la prestazione energetica
    OrizzonteAnalisi riferita a un periodoProcesso continuativo
    Certificazione dell’organizzazioneNoPossibile
    Analisi dei consumiSìSì
    Usi energetici significativiAnalizzati nella diagnosiGestiti nel sistema
    Indicatori energeticiUtilizzati nell’analisiMonitorati nel tempo
    Interventi di efficienzaIndividuati e valutatiInseriti in obiettivi e piani d’azione
    Audit internoNon è il fine della normaParte del sistema
    Riesame della direzioneNon costituisce requisito del processo di diagnosiPrevisto dal sistema di gestione
    Miglioramento continuoLa diagnosi individua opportunitàRequisito strutturale

    La differenza può essere riassunta con una domanda. La UNI CEI EN 16247 aiuta a capire “come stiamo usando l’energia e dove possiamo migliorare?”, ISO 50001 aggiunge una seconda domanda: “come facciamo a gestire quel miglioramento in modo continuativo, misurabile e organizzato?”

    Sono alternative o complementari?

    In molti casi sono complementari, ma non significa che qualsiasi impresa debba adottarle entrambe come due progetti separati. La sovrapposizione nasce perché un Sistema di Gestione dell’Energia serio ha bisogno dello stesso patrimonio informativo che alimenta una diagnosi: consumi, vettori, usi finali, indicatori, variabili rilevanti e opportunità di miglioramento.

    La differenza è ciò che accade dopo: una diagnosi può concludersi con una lista di interventi, come sostituzione dei compressori, recupero termico, riduzione delle perdite, nuova illuminazione, regolazione degli impianti. ISO 50001 richiede invece che l’organizzazione mantenga un meccanismo stabile per definire obiettivi, monitorare risultati e correggere le prestazioni quando necessario.

    Per questo una diagnosi può essere il punto di partenza di un futuro sistema ISO 50001. Allo stesso modo, all’interno di un SGE già maturo, l’audit energetico può fornire analisi di dettaglio utili ad aggiornare pianificazione e opportunità.

    Il punto non è quindi scegliere sempre tra “16247 oppure 50001”, ma capire quale risultato serve all’organizzazione.

    Quando conviene utilizzare entrambe

    L’integrazione è particolarmente sensata quando l’impresa non vuole limitarsi a soddisfare un adempimento, ma intende trasformare la gestione energetica in un processo aziendale stabile.

    Può accadere, per esempio, quando:

    • i consumi energetici hanno un peso rilevante sui costi;
    • esistono più siti o processi energivori;
    • l’impresa effettua periodicamente diagnosi ma fatica a seguire gli interventi individuati;
    • clienti o gare richiedono una certificazione ISO 50001;
    • l’organizzazione possiede già sistemi ISO 9001, 14001 o altri sistemi integrati;
    • è necessario monitorare sistematicamente EnPI e baseline;
    • investimenti ed efficientamento devono essere inseriti in obiettivi e responsabilità definite;
    • l’impresa vuole passare da una fotografia periodica a una gestione continuativa.

    Utilizzare entrambe non significa però duplicare i dati. Il consumo di energia elettrica, il gas, le ore di funzionamento o la produzione dovrebbero derivare dalla stessa base informativa. La diagnosi può utilizzare questi dati per analizzare il sito, mentre il sistema di gestione li utilizza per monitorare la prestazione negli esercizi successivi.

    È proprio l’assenza di questa continuità a rendere inefficiente una gestione basata su fogli separati: la diagnosi viene prodotta una volta, mentre indicatori e obiettivi ISO vengono successivamente ricostruiti in un archivio differente.

    Cosa cambia negli obblighi di legge

    Nel quadro italiano vigente nel 2026, il riferimento principale per la diagnosi energetica obbligatoria resta l’articolo 8 del D.Lgs. 102/2014.

    Per le grandi imprese soggette all’obbligo, la presenza di un Sistema di Gestione dell’Energia conforme a ISO 50001 può modificare il modo in cui viene assolto l’adempimento: l’obbligo periodico di diagnosi non si applica quando il sistema di gestione comprende una diagnosi energetica conforme ai requisiti previsti dal decreto. Questo passaggio è fondamentale perché impedisce una semplificazione frequente:

    certificazione ISO 50001 ≠ eliminazione automatica di qualsiasi attività di diagnosi.

    L’analisi energetica deve essere effettivamente integrata nel sistema e rispettare i requisiti applicabili. ENEA prevede infatti modalità dedicate per le organizzazioni certificate ISO 50001 e una specifica matrice di sistema.

    Per un’impresa obbligata, quindi, il problema non è soltanto possedere il certificato, ma dimostrare che il sistema contiene gli elementi energetici necessari all’adempimento.

    A livello europeo il quadro sta inoltre cambiando. La Direttiva (UE) 2023/1791 sull’efficienza energetica introduce progressivamente un modello basato sul consumo medio annuo di energia: oltre determinate soglie vengono previsti audit oppure sistemi di gestione dell’energia.

    Alla data di aggiornamento di questa guida, il recepimento italiano del nuovo assetto deve ancora essere seguito con attenzione; non è quindi corretto sostituire automaticamente le soglie europee alle regole nazionali attualmente applicate. La situazione aggiornata è mantenuta nel Pillar sulla diagnosi energetica obbligatoria.

    Dalla diagnosi alla gestione dei dati con EvalisDeck

    Il Percorso C di EvalisDeck è costruito sul primo dei due problemi: organizzare in modo strutturato i dati necessari al bilancio e alla diagnosi energetica.

    Il flusso parte dal sito e dal perimetro, raccoglie 12 vettori energetici, li distribuisce sui 20 usi finali, costruisce gli indicatori di prestazione e collega ai consumi gli interventi di efficientamento e le relative valutazioni economiche.

    La quadratura automatica controlla che ciò che entra nel modello come consumo energetico sia coerente con ciò che viene successivamente attribuito ai diversi usi. In questo modo il rapporto non viene costruito a valle copiando valori tra fogli differenti: dati, distribuzione, indicatori e interventi appartengono allo stesso fascicolo.

    Questa impostazione è utile anche per un’organizzazione che voglia successivamente lavorare verso ISO 50001. Un sistema di gestione richiede infatti una base energetica affidabile: usi significativi, indicatori, consumi e opportunità non possono essere gestiti continuativamente se vengono ricostruiti da zero a ogni esercizio.

    EvalisDeck non sostituisce la certificazione ISO 50001 né l’organismo che la rilascia. Organizza invece il patrimonio informativo energetico su cui diagnosi, controllo delle prestazioni e successive attività di gestione possono poggiare.

    Chi deve prima comprendere se ricade in uno specifico obbligo può partire dalla guida alla diagnosi energetica obbligatoria; chi vuole invece vedere direttamente come vengono gestiti vettori, usi finali, quadrature e interventi può utilizzare la demo guidata di EvalisDeck e aprire il Percorso C dell’azienda dimostrativa.


    FAQ su UNI CEI EN 16247 e ISO 50001

    Qual è la differenza tra UNI CEI EN 16247 e ISO 50001?

    La UNI CEI EN 16247 disciplina la metodologia della diagnosi energetica, mentre ISO 50001 definisce i requisiti di un Sistema di Gestione dell’Energia. La prima analizza consumi e opportunità; la seconda organizza il miglioramento energetico come processo continuativo.

    La UNI CEI EN 16247 è una certificazione?

    No. La serie UNI CEI EN 16247 definisce requisiti e metodo per eseguire diagnosi energetiche. ISO 50001, invece, è uno standard di sistema di gestione rispetto al quale un’organizzazione può ottenere una certificazione di terza parte.

    Se un’azienda ha ISO 50001 deve comunque fare la diagnosi energetica?

    Dipende dal contesto normativo applicabile. Per le grandi imprese soggette al D.Lgs. 102/2014, il sistema ISO 50001 può evitare il separato obbligo periodico soltanto quando comprende una diagnosi conforme ai requisiti previsti dal decreto. La sola esistenza del certificato non va quindi letta come esenzione automatica da qualsiasi analisi energetica.

    Si può fare una diagnosi UNI 16247 senza avere ISO 50001?

    Sì. Una diagnosi energetica può essere realizzata autonomamente, sia per adempiere a un obbligo sia su base volontaria. Non richiede che l’impresa disponga di un Sistema di Gestione dell’Energia certificato.

    Quando conviene adottare anche ISO 50001?

    ISO 50001 diventa particolarmente utile quando l’impresa vuole gestire in modo continuativo consumi, usi significativi, indicatori, obiettivi e interventi, oppure quando la certificazione è richiesta da clienti, gare o strategie aziendali. In questi casi la diagnosi fornisce una base tecnica che può essere incorporata nel sistema di gestione.

  • Indicatori GRI per PMI: quali sono, come funzionano e come sceglierli

    Indicatori GRI per PMI: quali sono, come funzionano e come sceglierli

    Gli indicatori GRI sono le informazioni quantitative e qualitative utilizzate nella rendicontazione di sostenibilità per descrivere gli impatti di un’organizzazione sull’economia, sull’ambiente e sulle persone. Possono riguardare consumi energetici, emissioni, rifiuti, occupazione, salute e sicurezza, formazione, diversità, fornitori, anticorruzione e molte altre aree.

    Parlare semplicemente di “elenco degli indicatori GRI”, però, può essere fuorviante. I GRI Standards non funzionano come un questionario unico nel quale ogni impresa deve compilare lo stesso numero di KPI. Il sistema parte dall’organizzazione, dai suoi impatti e dai temi materiali: sulla base di questi vengono individuati gli standard e le disclosure pertinenti.

    Questo significa che due PMI possono redigere entrambi un bilancio con riferimento ai GRI Standards e utilizzare insiemi di informazioni differenti, perché operano in settori diversi, producono impatti diversi o hanno individuato temi materiali differenti.

    Per capire prima di tutto se GRI sia il riferimento più adatto rispetto ad alternative come ESRS o VSME, è possibile partire dal confronto GRI 2021 vs ESRS/VSME: quali standard scegliere per una PMI. Per il quadro più ampio su obblighi, rendicontazione volontaria e percorsi disponibili resta invece utile la guida alla rendicontazione di sostenibilità per PMI.

    Cosa sono gli indicatori GRI

    Nel linguaggio corrente si parla spesso di “indicatori GRI” per indicare tutti i dati richiesti o utilizzati in un bilancio di sostenibilità. La terminologia ufficiale è però più ampia: i GRI Standards utilizzano soprattutto il concetto di disclosure, cioè informazione da rendicontare.

    Una disclosure può essere un dato numerico, come:

    consumo totale di energia, emissioni Scope 1, numero di dipendenti, ore di formazione o numero di infortuni.

    Può però anche essere un’informazione descrittiva, come il modo in cui viene gestito un tema materiale, il processo utilizzato per coinvolgere gli stakeholder o le politiche adottate dall’organizzazione.

    Per questo GRI non coincide con un semplice database di KPI. I numeri costituiscono una parte fondamentale della rendicontazione, ma devono essere inseriti in un sistema che chiarisce perimetro, metodologia, politiche e gestione degli impatti. I GRI Standards sono organizzati proprio per collegare questi livelli.

    Quanti sono gli indicatori GRI?

    Non esiste un numero unico di indicatori GRI che ogni impresa debba compilare.

    Il sistema è articolato in tre famiglie:

    FamigliaA cosa serve
    Universal StandardsDefiniscono principi, informazioni generali e processo di individuazione dei temi materiali
    Sector StandardsAiutano le organizzazioni di determinati settori a identificare gli impatti più probabili
    Topic StandardsContengono le disclosure relative a specifici temi di sostenibilità

    Gli Universal Standards sono tre: GRI 1, GRI 2 e GRI 3. GRI 1 stabilisce come utilizzare il sistema; GRI 2 raccoglie le informazioni generali sull’organizzazione, sulla governance e sulle pratiche di rendicontazione; GRI 3 disciplina l’individuazione e la gestione dei temi materiali.

    A questi si aggiungono gli standard settoriali applicabili e numerosi Topic Standards dedicati a temi specifici. La conseguenza pratica è importante: il numero delle informazioni da rendicontare dipende dai temi materiali e dagli standard utilizzati, non dalla dimensione di un elenco precostituito.

    Per una PMI non ha quindi molto senso chiedersi “devo compilare 30, 40 o 50 indicatori GRI?”. La domanda più utile è: quali impatti sono significativi per la mia organizzazione e quali disclosure servono per rappresentarli correttamente?

    Quali sono i principali indicatori GRI per una PMI

    Pur non esistendo un set identico per tutte le aziende, alcune aree ricorrono molto frequentemente nella rendicontazione delle PMI.

    Energia ed emissioni

    Qui rientrano informazioni come consumi energetici, fonti utilizzate, energia rinnovabile, emissioni dirette e indirette e intensità emissiva.

    Sono dati particolarmente rilevanti per imprese manifatturiere, logistiche o comunque caratterizzate da consumi energetici significativi, ma possono comparire anche nella rendicontazione di organizzazioni di servizi.

    Acqua, materiali e rifiuti

    Per le attività che utilizzano risorse fisiche diventano importanti prelievi e consumi idrici, materiali impiegati, produzione di rifiuti e destinazione a recupero o smaltimento.

    La rilevanza cambia molto a seconda del settore: un indicatore idrico può essere centrale per un processo produttivo e marginale per un’impresa di servizi.

    Occupazione

    L’area sociale comprende normalmente numero e composizione dei dipendenti, tipologia contrattuale, assunzioni, cessazioni e turnover.

    Questi dati permettono di descrivere non soltanto la dimensione dell’organizzazione, ma anche l’evoluzione della forza lavoro.

    Salute e sicurezza

    Tra le informazioni più utilizzate rientrano ore lavorate, infortuni, incidenti, giornate perse e relativi indici di frequenza o gravità.

    Il dato assoluto viene spesso affiancato a un indicatore normalizzato, in modo che aziende o esercizi con quantità diverse di ore lavorate possano essere confrontati con maggiore significato.

    Formazione e sviluppo

    Le imprese possono monitorare ore di formazione complessive, ore medie per dipendente, categorie coinvolte e programmi di sviluppo delle competenze. Anche qui il semplice totale acquista maggiore valore quando viene rapportato alla popolazione aziendale.

    Diversità e pari opportunità

    Possono essere rendicontati composizione per genere, fasce di età, presenza negli organi di governance, differenze retributive e altre informazioni pertinenti al contesto dell’impresa.

    Governance ed etica

    La rendicontazione può comprendere informazioni su organi societari, politiche etiche, anticorruzione, segnalazioni e gestione delle non conformità.

    Fornitori e catena del valore

    Per molte PMI assumono crescente importanza numero dei fornitori, localizzazione degli acquisti, criteri ESG applicati alla supply chain e percentuale dei partner valutati secondo criteri ambientali o sociali.

    Non tutte queste informazioni devono comparire in qualsiasi bilancio. È la materialità a stabilire quali aree meritino effettivamente spazio e approfondimento.

    Dalla materialità agli indicatori da compilare

    Un errore frequente consiste nel partire dall’elenco degli indicatori e chiedere alle diverse funzioni aziendali di riempire tutte le caselle.

    La logica GRI procede nella direzione opposta: prima vengono individuati gli impatti più significativi dell’organizzazione; successivamente si stabilisce quali informazioni permettono di descrivere quegli impatti e il modo in cui vengono gestiti.

    Se, per esempio, consumo energetico ed emissioni risultano significativi, diventano pertinenti le informazioni relative a energia e GHG. Se invece emerge come tema centrale la salute e sicurezza, sarà necessario raccogliere dati specifici su lavoratori, ore lavorate, infortuni e sistema di gestione.

    Per questo l’analisi di materialità non costituisce una sezione decorativa del bilancio: determina direttamente quali indicatori devono essere raccolti e rendicontati. Il collegamento è visibile anche nel Percorso B di EvalisDeck: la doppia materialità guidata precede la fase dedicata agli indicatori, così la raccolta dei dati parte da ciò che è stato effettivamente individuato come significativo.

    Dove trovare i dati GRI in azienda

    Una difficoltà concreta per molte PMI è che le informazioni necessarie non si trovano in un unico sistema.

    I dati energetici possono provenire da fatture o contatori; le emissioni dall’inventario GHG; i rifiuti dalla documentazione ambientale; personale, turnover e formazione dai sistemi HR; gli infortuni dai registri sicurezza; i dati economici dall’amministrazione; le informazioni sui fornitori dall’ERP o dall’ufficio acquisti.

    Un possibile schema è questo:

    InformazioneFonte aziendale tipica
    Energiafatture, contatori, portali fornitori
    Emissioni GHGinventario delle emissioni
    Acquafatture, misuratori
    Rifiutiregistri e documentazione ambientale
    DipendentiHR, payroll
    Infortuniregistri HSE e HR
    Formazioneregistri corsi, LMS
    Retribuzionipayroll
    Governanceverbali, policy e documentazione societaria
    FornitoriERP, albo fornitori, procurement

    Il lavoro di rendicontazione consiste quindi anche nel costruire un collegamento stabile tra indicatore e fonte. Se il dato viene copiato ogni anno da file differenti senza mantenerne l’origine, diventa difficile capire se una variazione rappresenti un reale cambiamento aziendale oppure soltanto un diverso metodo di raccolta.

    Come confrontare gli indicatori su due anni

    Un indicatore isolato descrive una situazione. Una serie storica permette di leggere una tendenza. Per questo nei bilanci di sostenibilità è utile affiancare almeno due esercizi, mantenendo coerenti perimetro, unità di misura e metodo di calcolo.

    Un confronto potrebbe essere organizzato così:

    Indicatore20252024Variazione
    Energia elettrica612.000 kWh598.000 kWh+2,3%
    Dipendenti4846+4,3%
    Ore di formazione640410+56,1%
    Infortuni registrabili13-66,7%

    La variazione percentuale aiuta a leggere il dato, ma non sostituisce l’interpretazione. Un aumento dei consumi energetici può accompagnare una crescita della produzione e richiedere quindi un indicatore di intensità. La diminuzione del numero di infortuni acquista maggiore significato se viene rapportata alle ore lavorate.

    Per questo molti indicatori ESG sono costruiti combinando dati assoluti e valori derivati: percentuali, rapporti, intensità e indici permettono di leggere meglio fenomeni che il numero grezzo descriverebbe solo in parte.

    Un esempio di indicatori in un bilancio di sostenibilità

    Nel bilancio di sostenibilità d’esempio di EvalisDeck è possibile vedere come dati diversi vengano organizzati all’interno di un unico documento.

    La sezione ambientale comprende consumi energetici, quota rinnovabile ed emissioni GHG; quella sociale utilizza dati relativi a dipendenti, formazione e salute e sicurezza; la parte dedicata alla filiera mostra anche l’evoluzione dei fornitori sottoposti a criteri ESG.

    L’utilità dell’esempio non sta nel suggerire che ogni PMI debba utilizzare esattamente gli stessi indicatori. Mostra piuttosto come un dato passa dalla fonte aziendale alla comparazione tra esercizi e infine al racconto della performance.

    Lo stesso indicatore può inoltre alimentare più esigenze informative. Un consumo energetico può essere utilizzato nella diagnosi energetica, nel bilancio di sostenibilità e nel calcolo delle emissioni; il numero dovrebbe però derivare sempre dalla stessa fonte, evitando di mantenerne copie indipendenti.

    I 49 indicatori del Percorso B di EvalisDeck

    È a questo livello che entra la struttura specifica di EvalisDeck. Il Percorso B — Bilancio di sostenibilità e conformità ESG utilizza una griglia di 49 indicatori gestiti su due esercizi, progettata per coprire le informazioni ambientali, sociali e di governance che ricorrono maggiormente nella rendicontazione delle PMI.

    I 49 indicatori non sono quindi “i 49 indicatori ufficiali GRI”: rappresentano la selezione operativa incorporata nella piattaforma per evitare che lo studio o l’impresa debbano costruire da zero il proprio archivio di dati.

    Il percorso collega gli indicatori alla materialità e ai riferimenti GRI, ESRS e VSME pertinenti. In questo modo la griglia svolge una funzione pratica: raccogliere una base informativa ampia e successivamente utilizzare nel documento ciò che è realmente pertinente al contesto e al framework scelto.

    Dei 49 indicatori, 30 vengono calcolati automaticamente a partire dai dati elementari già disponibili. Se sono presenti numeratore e denominatore, per esempio, percentuali e indici non devono essere ridigitati manualmente.

    Questo riduce una delle incoerenze più comuni dei fogli di calcolo: aggiornare il numero di dipendenti senza aggiornare la percentuale derivata, oppure modificare ore lavorate e infortuni lasciando invariato l’indice di frequenza.

    Il collegamento con gli altri percorsi evita inoltre duplicazioni. Se l’azienda ha già costruito l’inventario GHG in EvalisDeck, le emissioni vengono lette direttamente da quella fonte e utilizzate nel bilancio senza inserire manualmente un secondo valore.

    Doppia materialità, indicatori, politiche, obiettivi e contenuti narrativi rimangono così all’interno dello stesso fascicolo fino alla generazione del documento. Chi vuole verificare il funzionamento può entrare nella demo guidata di EvalisDeck e aprire il Percorso B dell’azienda dimostrativa, osservando come i dati vengono raccolti, confrontati e trasferiti nel bilancio.

    FAQ sugli indicatori GRI

    Quanti sono gli indicatori GRI?

    Non esiste un numero fisso di indicatori che ogni organizzazione deve compilare. I GRI Standards comprendono disclosure generali, settoriali e tematiche e l’impresa utilizza quelle pertinenti ai propri temi materiali.

    Quali sono i principali indicatori GRI?

    Tra le aree più frequentemente rendicontate rientrano energia, emissioni, acqua, rifiuti, occupazione, salute e sicurezza, formazione, diversità, governance ed ESG della catena di fornitura. La selezione concreta dipende però dagli impatti dell’organizzazione.

    Una PMI deve compilare tutti gli indicatori GRI?

    No. Il sistema GRI parte dai temi materiali e dalle disclosure pertinenti. Compilare indiscriminatamente tutti i dati disponibili rischia di aumentare il lavoro senza migliorare la qualità della rendicontazione.

    Gli indicatori GRI sono solo numerici?

    No. La rendicontazione comprende sia metriche quantitative sia informazioni qualitative su organizzazione, politiche, processi e modalità di gestione degli impatti.

    Perché EvalisDeck utilizza 49 indicatori?

    I 49 indicatori costituiscono la griglia operativa del Percorso B, pensata per raccogliere in modo strutturato i dati che ricorrono più frequentemente nella rendicontazione delle PMI. Non rappresentano un numero imposto dal GRI; la materialità e il framework adottato determinano quali informazioni vengono effettivamente utilizzate nel bilancio.

  • I 12 vettori energetici e come si ripartiscono sui 20 usi finali

    I 12 vettori energetici e come si ripartiscono sui 20 usi finali

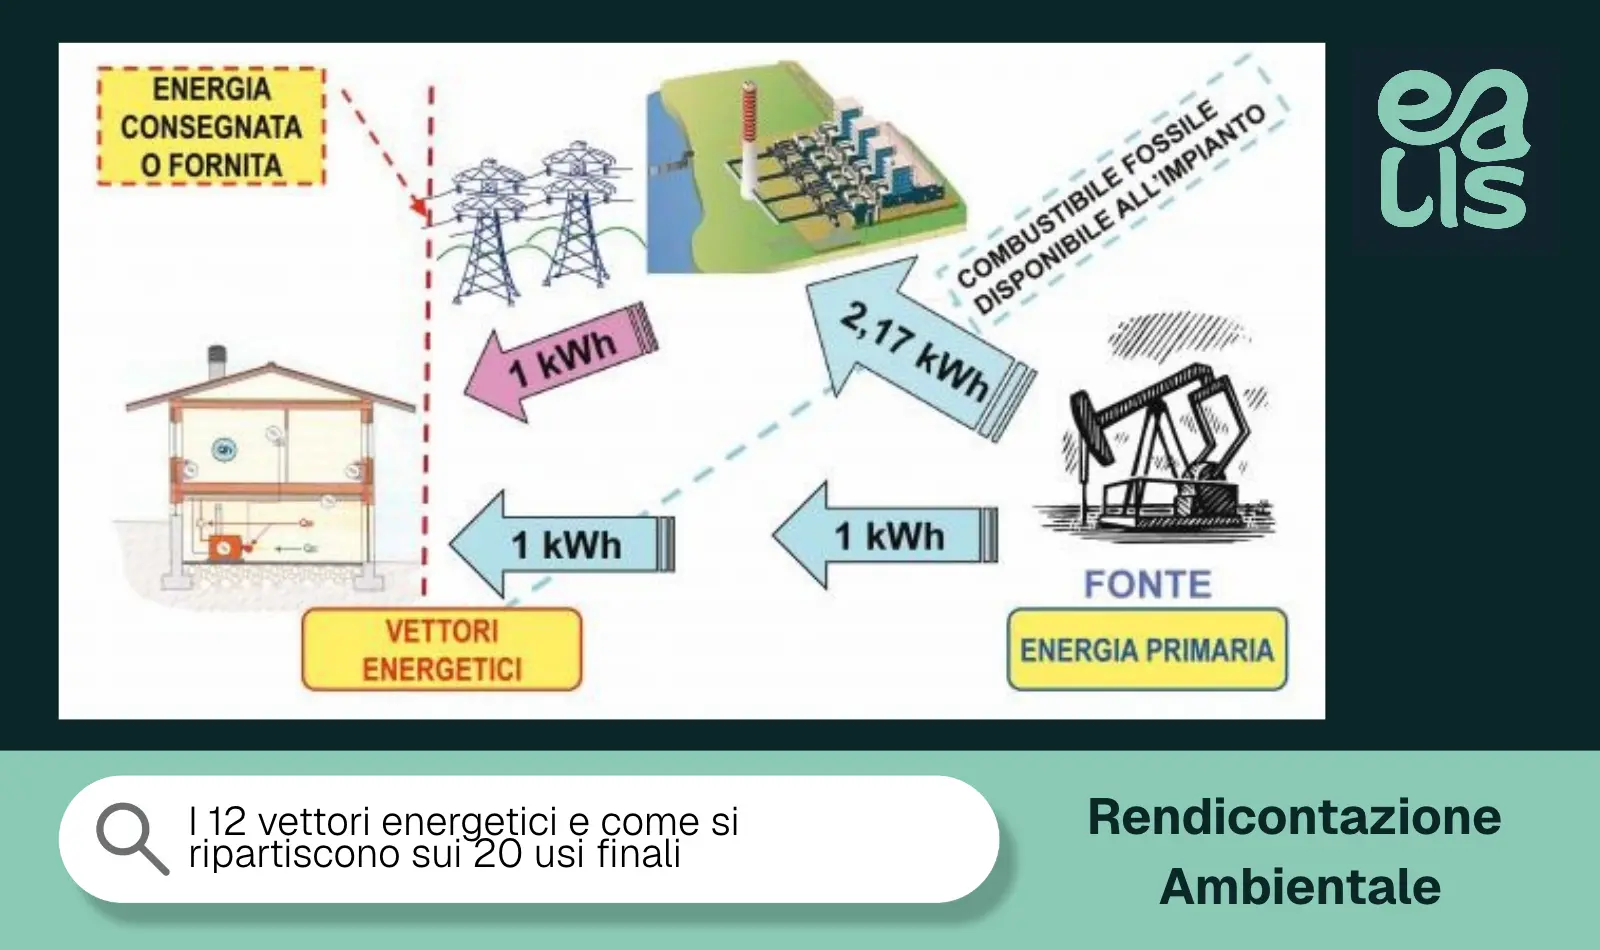
    I vettori energetici nella diagnosi energetica descrivono le forme di energia che entrano nel perimetro analizzato, mentre gli usi finali indicano dove e per quale funzione quell’energia viene effettivamente utilizzata. Energia elettrica, gas naturale o carburanti rappresentano quindi l’ingresso del modello; produzione, climatizzazione, illuminazione, aria compressa o refrigerazione descrivono invece la destinazione dei consumi.

    La distinzione è fondamentale perché conoscere quanto consuma complessivamente un sito non permette ancora di capire come consuma. Una bolletta elettrica può indicare 1.000 MWh annui, ma soltanto la ripartizione consente di stabilire quanto sia assorbito dalle linee produttive, quanto dai compressori e quanto dai servizi generali.

    Nel Bilancio energetico di EvalisDeck il modello viene standardizzato attraverso 12 vettori energetici e 20 usi finali, con una guida dedicata a ciascun uso e controlli automatici sulla quadratura. La struttura completa della diagnosi e il relativo quadro normativo sono approfonditi nella nostra pubblicazione dedicata alla diagnosi energetica obbligatoria.

    Cosa si intende per vettore energetico

    Un vettore energetico è una forma di energia utilizzata dall’organizzazione e identificabile attraverso consumi misurati, acquistati o comunque ricostruibili. In una diagnosi aziendale il dato può provenire da fatture, contatori, registri dei carburanti, sistemi di supervisione o altre evidenze coerenti con il perimetro analizzato.

    Tra i vettori che possono essere presenti in un sito produttivo rientrano, per esempio, energia elettrica, gas naturale, GPL, gasolio, altri combustibili ed energia termica acquistata. Non tutte le imprese utilizzano gli stessi vettori: ciò che conta è ricostruire quelli effettivamente pertinenti al sito e documentare quantità e fonti.

    La UNI CEI EN 16247-1:2022 definisce requisiti e metodologia comune della diagnosi ed è applicabile a tutte le forme di energia e agli usi energetici. La norma, tuttavia, non prescrive una lista obbligatoria di esattamente 12 vettori: quella utilizzata da EvalisDeck è una struttura operativa della piattaforma per organizzare in modo uniforme le informazioni necessarie alla diagnosi. Il riferimento tecnico vigente può essere consultato nella pagina della UNI CEI EN 16247-1:2022.

    Questa distinzione evita un errore frequente: confondere il modello utilizzato per raccogliere i dati con il requisito normativo. La norma stabilisce cosa deve essere ricostruito; il software definisce come organizzare quel lavoro in un flusso ripetibile.

    I principali vettori in un sito produttivo

    La prima ricostruzione deve avvenire nella unità fisica originaria del vettore. L’elettricità può essere disponibile in kWh, il gas naturale in Smc, il gasolio in litri e altri combustibili in kg o tonnellate.

    Convertire tutto immediatamente nella stessa unità energetica può essere utile per confronti successivi, ma rischia di rendere meno trasparente il dato di partenza. Se viene corretto un potere calorifico o un coefficiente di conversione, è molto più semplice ricostruire il calcolo quando la quantità originaria è rimasta invariata e identificabile.

    La logica può essere rappresentata così:

    VettoreDato di partenza possibileEvidenza tipica
    Energia elettricakWhfattura, contatore
    Gas naturaleSmcfattura, contatore
    GPLlitri o kgfattura, registro
    Gasoliolitrifattura, registro carburanti
    Energia termica acquistatakWh/MWh termicifattura, misura
    Altri combustibili o vettoriunità pertinentefattura, registro, misura

    La tabella non rappresenta quindi l’elenco normativo dei 12 vettori EvalisDeck, ma mostra la logica con cui ogni vettore deve essere trattato prima della ripartizione.

    Il Percorso C conserva proprio questa separazione: il sito registra i consumi nelle unità originarie e i fattori di conversione vengono gestiti successivamente. In questo modo, correggere un coefficiente non richiede di ricostruire manualmente l’intera distribuzione degli usi finali.

    Cosa sono i 20 usi finali dell’energia

    Se il vettore risponde alla domanda “quale energia entra?”, l’uso finale risponde a “dove viene utilizzata?”.

    In un sito industriale l’energia elettrica può essere distribuita tra processo produttivo, aria compressa, refrigerazione, pompe, ventilazione, climatizzazione, illuminazione e altri servizi ausiliari. Il gas naturale può invece alimentare un forno di processo, una centrale termica oppure entrambi.

    Gli usi finali devono quindi rappresentare funzioni energeticamente riconoscibili, non semplicemente reparti amministrativi. Una stessa area produttiva può contenere più usi energetici differenti, mentre lo stesso uso può essere presente in più reparti o edifici.

    EvalisDeck utilizza 20 categorie operative di uso finale e mette a disposizione per ciascuna una guida che indica cosa osservare, come stimare il consumo e in quali documenti aziendali cercare l’evidenza. Anche in questo caso, il numero 20 appartiene alla struttura del percorso e non deve essere presentato come una prescrizione numerica universale della UNI CEI EN 16247.

    L’utilità della classificazione è soprattutto pratica: impedisce che la voce generica “produzione” assorba tutto ciò che non è stato analizzato nel dettaglio e rende più semplice confrontare siti, esercizi e interventi di efficienza.

    Come si ripartiscono i consumi tra gli usi finali

    La ripartizione ideale utilizza misure dirette, ma in molti siti non esistono contatori dedicati a ogni macchina o servizio. La diagnosi deve allora integrare misure disponibili, dati tecnici e stime documentate.

    Le fonti possono comprendere:

    • sotto-contatori e sistemi di monitoraggio;
    • ore di funzionamento;
    • potenza nominale o assorbita;
    • dati dei PLC e dei sistemi di supervisione;
    • schede tecniche delle apparecchiature;
    • produzione e carichi di lavoro;
    • campagne di misura temporanee;
    • stime tecniche motivate quando la misura diretta non è disponibile.

    L’obiettivo non è attribuire ogni kWh con una precisione apparente impossibile da dimostrare, ma costruire una ripartizione sufficientemente rappresentativa, tracciabile e coerente con il livello di dettaglio della diagnosi.

    Supponiamo, a titolo esemplificativo, che un sito consumi 1.000 MWh di energia elettrica nell’esercizio:

    Uso finaleConsumo attribuito
    Processo produttivo450 MWh
    Aria compressa180 MWh
    Refrigerazione140 MWh
    Pompe e movimentazione fluidi100 MWh
    Illuminazione80 MWh
    Climatizzazione e altri servizi50 MWh
    Totale1.000 MWh

    Il dato in ingresso non cambia: rimangono 1.000 MWh acquistati. La diagnosi aggiunge però un livello informativo fondamentale, perché mostra quali sistemi determinano realmente il profilo energetico del sito.

    A questo punto diventa possibile costruire indicatori di prestazione e individuare interventi coerenti. Se l’aria compressa assorbe una quota significativa, per esempio, può diventare prioritario approfondire perdite, pressioni di esercizio, regolazione e rendimento dei compressori.

    Perché la quadratura è fondamentale in verifica

    La quadratura consiste nel verificare che l’energia distribuita tra gli usi finali sia coerente con quella attribuita al vettore di partenza.

    Se il sito registra 1.000 MWh di elettricità e la somma degli usi finali produce 870 MWh, rimangono 130 MWh non spiegati. Se la somma arriva invece a 1.100 MWh, una parte dell’energia è stata probabilmente conteggiata due volte oppure le stime non sono compatibili tra loro.

    Una differenza non significa automaticamente che la diagnosi sia sbagliata: possono esistere perdite, trasformazioni, consumi non misurati o limiti del sistema di misura. Quello che conta è che il residuo sia individuato e tecnicamente spiegato, invece di scomparire nella costruzione del rapporto.

    È proprio questo uno dei punti che rendono fragile un foglio manuale. Ogni modifica a una percentuale, a un consumo o a un coefficiente può alterare la somma complessiva e richiede un nuovo controllo dell’intero modello.

    In EvalisDeck la ripartizione viene verificata automaticamente: il sistema confronta quanto dichiarato per il vettore con quanto distribuito sui relativi usi e segnala le incongruenze prima della pubblicazione. Il portale descrive questa funzione con un principio semplice: “la ripartizione si quadra da sola”.

    Questa verifica ha valore anche in sede di controllo. Un soggetto terzo deve poter seguire il percorso dal totale energetico documentato alla sua distribuzione, comprendendo quali valori siano misurati e quali derivino da stime.

    Dai 12 vettori ai 20 usi finali nel Percorso C

    Il Bilancio energetico di EvalisDeck trasforma questa logica in una sequenza guidata: prima vengono definiti sito e perimetro, poi inseriti i 12 vettori energetici, quindi i consumi vengono distribuiti sui 20 usi finali. Seguono indicatori di prestazione, interventi, ritorni economici, verifiche e generazione del documento.

    La funzione più utile non è soltanto avere categorie già predisposte. Per ciascun uso finale il sistema fornisce indicazioni su cosa osservare, come costruire la stima e dove cercare l’evidenza, riducendo il rischio di attribuzioni arbitrarie.

    La piattaforma mantiene inoltre consumi e ripartizioni nella stessa unità del vettore. Il passaggio alle unità energetiche confrontabili viene gestito senza riscrivere il dato originario: se in un secondo momento viene corretto un potere calorifico, non occorre ricostruire da zero la distribuzione già effettuata.

    È questo il vantaggio principale rispetto alla gestione manuale: dato di ingresso, ripartizione, conversioni e risultato restano collegati nello stesso modello, e la quadratura viene controllata prima che l’incongruenza arrivi nel documento finale.

    Chi vuole vedere direttamente il meccanismo può utilizzare la demo guidata di EvalisDeck e aprire il Bilancio energetico dell’azienda d’esempio, seguendo il passaggio dai vettori agli usi finali e agli indicatori.

    FAQ su vettori energetici e usi finali

    Cosa sono i vettori energetici in una diagnosi energetica?

    I vettori energetici sono le forme di energia utilizzate dal sito, come energia elettrica, gas naturale, combustibili o energia termica acquistata. Il consumo di ciascun vettore deve essere ricondotto a un dato e a una fonte documentabile.

    Qual è la differenza tra vettore e uso finale?

    Il vettore indica quale energia viene utilizzata, mentre l’uso finale descrive dove quella energia viene consumata. L’elettricità è quindi un vettore; illuminazione, refrigerazione o aria compressa sono possibili usi finali.

    La UNI CEI EN 16247 prevede esattamente 12 vettori e 20 usi finali?

    No. La UNI CEI EN 16247-1:2022 definisce requisiti e metodologia generale della diagnosi per tutte le forme di energia e gli usi energetici. 12 vettori e 20 usi finali costituiscono la tassonomia operativa utilizzata da EvalisDeck per strutturare il percorso.

    Come si ripartisce un consumo se non esistono sotto-contatori?

    È possibile utilizzare stime tecniche documentate, basate per esempio su potenze, ore di funzionamento, dati produttivi o campagne di misura. La metodologia utilizzata deve però essere esplicitata e coerente con il livello di accuratezza richiesto dalla diagnosi.

    Cosa significa far quadrare la ripartizione energetica?

    Significa verificare che la somma dei consumi attribuiti agli usi finali sia coerente con il consumo complessivo del vettore. Eventuali differenze devono essere individuate e spiegate, evitando consumi mancanti o doppi conteggi.

  • Doppia materialità: come condurre l’analisi passo per passo

    Doppia materialità: come condurre l’analisi passo per passo

    Fare un’analisi di doppia materialità significa identificare le questioni di sostenibilità rilevanti, valutarle separatamente sotto il profilo dell’impatto e della rilevanza finanziaria, documentare criteri e soglie e utilizzare il risultato per stabilire cosa rendicontare. La matrice finale è quindi l’esito visivo del processo, non il suo punto di partenza.

    Prima di iniziare è utile avere chiara la distinzione tra le due prospettive. Nell’approfondimento dedicato a cos’è la doppia materialità e perché riguarda anche le PMI abbiamo sviscerato materialità di impatto, materialità finanziaria e rapporto con ESRS e GRI; qui il problema è diverso: come trasformare quei principi in un’analisi concreta e ricostruibile.

    Per una PMI l’analisi può essere utilizzata anche in una rendicontazione volontaria, senza che questo significhi automaticamente essere soggetti alla CSRD. La guida sulla rendicontazione di sostenibilità per PMI permette di distinguere obblighi, richieste della filiera e scelta volontaria del documento prima di decidere quale livello di approfondimento sia realmente necessario.

    Le fasi dell’analisi di doppia materialità

    Gli ESRS sono costruiti su principi e non impongono un unico workflow identico per qualsiasi organizzazione. Anche la guida applicativa EFRAG sottolinea che metodologia e processo devono essere adattati a modello di business, struttura, complessità e circostanze specifiche dell’impresa.

    Un percorso operativo può comunque essere organizzato in sette passaggi:

    1. comprendere il contesto dell’organizzazione;
    2. mappare attività, relazioni commerciali e catena del valore;
    3. identificare stakeholder e fonti informative pertinenti;
    4. individuare impatti, rischi e opportunità, spesso sintetizzati come IRO;
    5. valutare separatamente materialità di impatto e finanziaria;
    6. applicare criteri e soglie preventivamente definiti;
    7. consolidare i risultati e collegarli alla rendicontazione.

    Il primo lavoro riguarda quindi l’organizzazione, non i punteggi. Occorre capire cosa produce, dove opera, quali risorse utilizza, chi impiega, da quali fornitori dipende, quali clienti serve e quali relazioni possono generare impatti o esposizioni significative.

    Solo dopo questa ricostruzione ha senso costruire l’elenco delle questioni da valutare. Partire direttamente da una tabella ESG standard e attribuire voti da 1 a 5 rischia invece di produrre una matrice formalmente ordinata ma scollegata dalla realtà aziendale.

    La Implementation Guidance 1 – Materiality Assessment di EFRAG è un riferimento utile per comprendere questa logica metodologica: non introduce nuovi requisiti rispetto agli ESRS, ma aiuta le imprese a strutturare il processo di valutazione.

    Come identificare e coinvolgere gli stakeholder

    Gli stakeholder sono una fonte fondamentale di informazioni, ma coinvolgerli non significa trasformare la doppia materialità in un sondaggio.

    Dipendenti, clienti, fornitori, comunità locali, investitori, banche, rappresentanti dei lavoratori e altri soggetti possono aiutare l’impresa a comprendere impatti che internamente vengono sottovalutati, rischi emergenti o conseguenze delle attività lungo la catena del valore.

    Il primo passaggio consiste quindi nel costruire una mappa ragionata:

    StakeholderInformazioni che può fornire
    Dipendenticondizioni di lavoro, formazione, sicurezza, inclusione
    Clientiqualità, sicurezza del prodotto, aspettative ESG
    Fornitorisupply chain, materie prime, condizioni produttive
    Comunità localiimpatti ambientali e territoriali
    Banche e investitoririschi finanziari e informazioni richieste
    Managementstrategia, rischi, dipendenze e opportunità

    Non tutti gli stakeholder devono essere coinvolti con lo stesso metodo. Possono essere utilizzati interviste, workshop, questionari, dati già disponibili, reclami, audit, survey interne o informazioni provenienti dalle funzioni aziendali.

    L’errore è trasformare il risultato in una classifica del tipo “il 70% degli stakeholder considera importante il clima”. L’importanza percepita è un input dell’analisi, non il criterio che determina automaticamente la materialità.

    L’impresa resta responsabile di valutare gli impatti e le conseguenze finanziarie sulla base di evidenze, contesto e criteri dichiarati.

    Valutare materialità di impatto e finanziaria

    Una volta identificati i temi pertinenti bisogna evitare di assegnare subito un unico punteggio di importanza. Le due dimensioni devono essere valutate separatamente.

    Per la materialità di impatto si analizzano gli effetti positivi e negativi, effettivi e potenziali, che l’organizzazione produce o può produrre su persone e ambiente. Per un impatto negativo effettivo, la valutazione considera in particolare elementi come scala, portata e possibilità di rimedio. Per un impatto potenziale entra inoltre in gioco la probabilità che si verifichi.

    La materialità finanziaria guarda invece a rischi e opportunità di sostenibilità che possono influire sull’impresa. Possono essere rilevanti effetti su:

    • risultati economici;
    • flussi finanziari;
    • posizione finanziaria;
    • accesso al credito;
    • costo del capitale;
    • continuità operativa;
    • disponibilità di risorse e relazioni critiche.

    Prendiamo il cambiamento climatico. Un’azienda può produrre emissioni significative e quindi avere un tema materiale sotto il profilo dell’impatto; contemporaneamente, aumento del costo dell’energia, eventi meteorologici estremi o nuovi investimenti possono renderlo finanziariamente materiale.

    La doppia materialità non richiede che entrambe le dimensioni superino la soglia. Un tema è materiale se risulta significativo nella prospettiva di impatto, in quella finanziaria oppure in entrambe.

    Per rendere il processo verificabile è essenziale stabilire prima scale, criteri e soglie. Attribuire un valore 4 al clima e 2 alla biodiversità senza documentare come siano stati ottenuti quei punteggi rende l’analisi difficile da riesaminare e ancora più difficile da difendere davanti a un soggetto terzo.

    Come costruire la matrice di doppia materialità

    La matrice di materialità serve a rappresentare sinteticamente ciò che è già stato valutato. Una configurazione tipica utilizza:

    • un asse per la materialità di impatto;
    • un asse per la materialità finanziaria;
    • una soglia che distingue i temi materiali da quelli non materiali.

    Il valore del grafico sta nella leggibilità: permette di vedere immediatamente quali questioni risultano fortemente significative su entrambe le dimensioni e quali emergono prevalentemente da una sola prospettiva.

    La matrice, però, non deve sostituire il registro dell’analisi. Dietro ogni punto dovrebbero restare disponibili motivazioni, evidenze, criteri e valutazioni che hanno prodotto la posizione finale.

    Nel Percorso B di EvalisDeck l’analisi parte da una griglia guidata di 18 temi di sostenibilità, ciascuno accompagnato da indicazioni su cosa osservare e dove cercare le evidenze. Il fatto che un tema sia presente nella griglia non significa che debba risultare materiale: la valutazione serve proprio a distinguere quelli che superano la soglia dagli altri.

    La piattaforma collega inoltre i temi ai riferimenti GRI ed ESRS, così la matrice non rimane un oggetto isolato: ciò che risulta materiale determina quali indicatori, politiche, obiettivi e contenuti dovranno essere sviluppati nel bilancio.

    Gli errori che un verificatore nota subito

    Il primo problema è una matrice senza percorso documentato. Se il verificatore vede dieci punti colorati su un grafico ma non può ricostruire criteri, punteggi e motivazioni, il risultato è difficilmente difendibile.

    Un secondo errore consiste nel confondere stakeholder engagement e materialità. Un questionario può alimentare la valutazione, ma non sostituire l’analisi degli impatti, dei rischi e delle opportunità.

    Altri problemi frequenti sono:

    • utilizzare un unico punteggio per impatto e finanza;
    • stabilire la soglia dopo aver visto i risultati;
    • modificare criteri tra un tema e l’altro;
    • ignorare la catena del valore;
    • valutare soltanto impatti già verificatisi e non quelli potenziali;
    • classificare un tema come non materiale senza conservarne la motivazione;
    • non collegare i risultati della matrice alle disclosure del bilancio;
    • cambiare i punteggi da un esercizio al successivo senza documentare il motivo.

    Particolarmente evidente è l’incoerenza tra analisi e documento finale. Se un tema viene dichiarato materiale e poi nel bilancio non compaiono dati, politiche o informazioni pertinenti, il processo presenta una lacuna facilmente individuabile.

    Per questo la doppia materialità dovrebbe essere gestita come un processo di rendicontazione, non come una slide separata preparata alla fine.

    Dall’analisi guidata al Percorso B

    Nel Percorso B — Bilancio di sostenibilità e conformità ESG di EvalisDeck, la doppia materialità arriva subito dopo la definizione dell’organizzazione. Per ciascuno dei 18 temi il sistema guida la valutazione e mantiene punteggi, motivazioni ed evidenze all’interno dello stesso fascicolo che verrà poi utilizzato per costruire il bilancio.

    Una volta identificati i temi materiali, il lavoro prosegue con indicatori, politiche, obiettivi e contenuti narrativi. Il vantaggio è evitare che matrice e report vengano costruiti in due strumenti indipendenti, perdendo il collegamento tra decisione metodologica e informazione rendicontata.

    Le verifiche di coerenza consentono inoltre di individuare temi dichiarati materiali ma lasciati privi delle informazioni necessarie, mentre il versioning conserva la fotografia dell’analisi utilizzata per ciascun esercizio.

    Chi vuole vedere concretamente il flusso può utilizzare la demo guidata di EvalisDeck: l’azienda dimostrativa permette di entrare nel Percorso B, modificare la valutazione dei temi e osservare come la matrice influenza il documento finale.


    FAQ sull’analisi di doppia materialità

    Come si fa un’analisi di doppia materialità?

    Si parte da contesto, attività e catena del valore, si identificano stakeholder, impatti, rischi e opportunità e si valutano separatamente materialità di impatto e finanziaria. Dopo aver applicato criteri e soglie documentati, i risultati possono essere rappresentati nella matrice.

    Gli stakeholder devono decidere quali temi sono materiali?

    No. Gli stakeholder forniscono informazioni ed evidenze utili, ma la loro preferenza non determina automaticamente il risultato. L’organizzazione deve valutare impatti, rischi e opportunità secondo la metodologia adottata.

    Qual è la differenza tra matrice e analisi di materialità?

    L’analisi è il processo; la matrice è una rappresentazione del risultato. Dietro ogni tema posizionato nel grafico devono rimanere disponibili criteri, evidenze e motivazioni che spiegano la valutazione.

    Un tema deve essere materiale sia per impatto sia finanziariamente?

    No. Secondo il principio della doppia materialità, una questione è materiale quando supera la soglia nella prospettiva di impatto, in quella finanziaria oppure in entrambe.

    Ogni quanto va aggiornata l’analisi?

    L’analisi deve essere riesaminata quando cambiano significativamente attività, mercato, supply chain, rischi, impatti o contesto dell’organizzazione. Anche senza cambiamenti straordinari, è utile verificare a ogni nuovo ciclo di rendicontazione che valutazioni e motivazioni siano ancora rappresentative.

  • CO2 biogenica: cos’è e perché va rendicontata separatamente

    CO2 biogenica: cos’è e perché va rendicontata separatamente

    La CO₂ biogenica è l’anidride carbonica derivante dall’ossidazione di carbonio di origine biologica, per esempio durante la combustione o la biodegradazione di biomassa. In un inventario GHG deve essere identificata e rendicontata separatamente dalle altre emissioni antropogeniche, perché il carbonio coinvolto appartiene a un ciclo differente rispetto a quello dei combustibili fossili.

    Separarla, però, non significa considerarla inesistente o automaticamente neutrale per il clima. Il requisito riguarda il modo in cui il flusso di carbonio viene contabilizzato: la CO₂ biogenica deve rimanere visibile nel rapporto, mentre altri gas generati dalla stessa attività, come metano (CH₄) e protossido di azoto (N₂O), vengono contabilizzati normalmente nelle emissioni pertinenti.

    La ISO 14064-1:2018, recepita in Italia come UNI EN ISO 14064-1:2019, dedica a questo trattamento l’Annex D. La separazione della CO₂ biogenica è quindi una delle informazioni che devono essere gestite correttamente quando si costruisce un inventario GHG aziendale, insieme a perimetro, sorgenti, fattori, risultati e incertezza.

    Cosa distingue un’emissione biogenica

    La distinzione parte dall’origine del carbonio: il carbonio fossile è immagazzinato da tempi geologici in carbone, petrolio e gas naturale. Quando questi combustibili vengono utilizzati, carbonio precedentemente sottratto al ciclo atmosferico viene trasferito nell’atmosfera sotto forma di CO₂.

    Il carbonio biogenico proviene invece dalla biomassa, cioè da materiale di origine biologica come legno, colture, residui vegetali, materia organica, biogas o biocarburanti. Quel carbonio è stato precedentemente assorbito dall’atmosfera attraverso processi biologici e rientra quindi in un ciclo differente.

    Da questa distinzione deriva il trattamento separato della relativa CO₂.

    OrigineEsempioTrattamento
    Carbonio fossilegas naturale, benzina, gasolio fossileincluso nelle emissioni GHG della categoria pertinente
    Carbonio biogenicolegno, biomassa, componente bio di un carburanteCO₂ quantificata e riportata separatamente
    Altri GHG da biomassaCH₄ e N₂O dalla combustioneinclusi normalmente nell’inventario in CO₂e

    Il punto più importante è proprio l’ultima riga. La regola della separazione riguarda specificamente la CO₂ biogenica. Se bruciando biomassa vengono emessi CH₄ o N₂O, questi gas producono comunque un effetto climatico e devono essere convertiti attraverso i relativi Global Warming Potential e contabilizzati nel risultato pertinente.

    Anche il GHG Protocol segue questa logica: la CO₂ derivante dalla combustione o biodegradazione della biomassa viene presentata separatamente dagli Scope, mentre gli altri gas prodotti dalla combustione restano contabilizzati. La spiegazione ufficiale è disponibile nel GHG Protocol sulla contabilizzazione delle emissioni da biomassa.

    Perché la CO2 biogenica non si somma alle altre emissioni

    Il motivo della separazione è evitare che due flussi di carbonio con origini e logiche contabili differenti vengano rappresentati come se fossero identici.

    In un inventario aziendale, il totale delle emissioni fossili permette di leggere le emissioni legate all’introduzione nell’atmosfera di carbonio proveniente da riserve geologiche. La CO₂ biogenica viene invece riportata in una voce separata, mantenendo visibile la quantità emessa senza confonderla con quel totale.

    Questo non autorizza a scrivere semplicemente “biomassa = zero emissioni”.

    La reale prestazione climatica di una filiera bio può dipendere da numerosi elementi: origine della biomassa, variazioni degli stock di carbonio, coltivazione, trasformazione, trasporto e uso del suolo. Questi aspetti possono produrre emissioni che devono essere contabilizzate nelle categorie pertinenti.

    Per esempio, un camion che trasporta pellet può generare emissioni fossili da gasolio; la produzione del pellet può richiedere energia; una coltura destinata a biocarburante può avere emissioni associate ai fertilizzanti. La separazione della CO₂ emessa durante la combustione della biomassa non cancella automaticamente le emissioni prodotte durante il suo ciclo di vita.

    È quindi più corretto parlare di trattamento contabile separato che di esclusione.

    La distinzione è particolarmente utile quando si leggono Scope 1, Scope 2 e Scope 3. Per il quadro generale delle tre categorie andrà collegato qui l’approfondimento “Scope 1, 2 e 3: differenze e come si calcolano”.

    Quali sono le fonti tipiche di CO2 biogenica

    La situazione più immediata è la combustione di biomassa per produrre energia termica o elettrica.

    Tra gli esempi più frequenti possono rientrare:

    • legna e cippato;
    • pellet;
    • residui agricoli o forestali;
    • biogas;
    • biometano di origine biologica;
    • biodiesel e altri biocarburanti;
    • bioetanolo;
    • frazione biogenica di alcuni rifiuti o combustibili misti.

    Il trattamento diventa più delicato quando il combustibile contiene sia una componente fossile sia una componente biogenica.

    Un carburante miscelato, per esempio, non dovrebbe essere considerato interamente fossile o interamente biogenico quando la composizione permette di distinguere le due frazioni. La componente fossile della CO₂ entra nel relativo totale, mentre quella biogenica deve essere quantificata separatamente.

    Lo stesso vale per materiali o rifiuti misti. Se l’attività genera CO₂ da entrambe le origini, occorre disporre di un metodo o di un fattore capace di distinguere le componenti oppure documentare l’eventuale limitazione del dato.

    Anche i fattori di emissione assumono quindi un ruolo importante. Un fattore può restituire separatamente CO₂ fossile, CO₂ biogenica, CH₄ e N₂O oppure aggregare soltanto alcune componenti. Prima di utilizzarlo bisogna sapere cosa contiene effettivamente quel coefficiente, altrimenti la stessa emissione può essere omessa oppure conteggiata due volte.

    Come va riportata la CO2 biogenica nel rapporto GHG

    La ISO 14064-1:2018 / UNI EN ISO 14064-1:2019 richiede che le emissioni antropogeniche di CO₂ biogenica e le relative rimozioni siano quantificate e riportate separatamente dalle altre emissioni antropogeniche.

    Il rapporto dovrebbe quindi permettere di individuare chiaramente:

    • quantità di CO₂ biogenica;
    • sorgente da cui deriva;
    • dato di attività utilizzato;
    • fattore o metodo di quantificazione;
    • eventuale componente fossile distinta;
    • trattamento di CH₄ e N₂O;
    • eventuali rimozioni biogeniche, se pertinenti e quantificate;
    • criteri adottati nei casi di combustibili o materiali misti.

    Consideriamo, in modo puramente esemplificativo, una caldaia alimentata a biomassa.

    Dal calcolo possono risultare:

    CO₂ biogenica: 80 t
    CH₄ + N₂O: 0,6 tCO₂e

    Le 80 tonnellate di CO₂ biogenica vengono riportate nella sezione dedicata. Le 0,6 tCO₂e derivanti dagli altri gas restano invece nelle emissioni dell’inventario secondo la categoria pertinente.

    Non sarebbe corretto né sommare automaticamente 80,6 tCO₂e al totale delle emissioni fossili né indicare che la caldaia produce “zero emissioni” perché utilizza biomassa.

    La stessa logica deve rimanere coerente negli esercizi successivi. Se nell’anno precedente la CO₂ biogenica era separata e nell’anno corrente viene incorporata nel totale, il confronto temporale smette di rappresentare la stessa cosa.

    Il rapporto GHG d’esempio di EvalisDeck mostra la struttura con cui il Percorso A organizza separatamente risultati e informazioni richieste prima della pubblicazione del documento.

    L’errore più comune: ometterla completamente

    Il fatto che la CO₂ biogenica venga tenuta separata dal totale principale porta facilmente a un errore: non calcolarla affatto. È esattamente ciò che la rendicontazione separata vuole evitare.

    “Separata” significa che l’informazione deve avere un proprio spazio nel rapporto. Se un’organizzazione utilizza biomassa e cancella semplicemente la relativa CO₂ dal foglio di calcolo perché non vuole includerla nel totale fossile, il lettore non può più capire quanta CO₂ biogenica sia stata effettivamente emessa.

    Altri errori frequenti sono:

    • indicare la biomassa come automaticamente carbon neutral;
    • escludere insieme alla CO₂ anche CH₄ e N₂O;
    • non distinguere la componente fossile e quella bio di un combustibile misto;
    • utilizzare un fattore senza verificare quali gas comprenda;
    • riportare la CO₂ biogenica in un esercizio e ometterla nel successivo;
    • compensare impropriamente emissioni e rimozioni;
    • confondere la separazione della CO₂ di combustione con le emissioni generate lungo il ciclo di vita della biomassa.

    Il problema non è quindi soltanto matematico. È soprattutto un problema di trasparenza e tracciabilità dell’inventario.

    CO2 biogenica nel Percorso A di EvalisDeck

    Nel Percorso A — Inventario GHG di EvalisDeck, la CO₂ biogenica viene gestita come informazione distinta all’interno del calcolo e del rapporto. La piattaforma non costringe quindi il professionista a creare manualmente una colonna aggiuntiva o a sottrarre il dato dal totale prima della pubblicazione.

    Il rapporto previsto dal percorso segue i contenuti del §9.3.1 e mantiene la CO₂ biogenica separata in automatico, insieme agli altri elementi specifici dell’inventario come doppia rendicontazione dello Scope 2, incertezza e categorie di emissione.

    Questo riduce un rischio tipico dei fogli di calcolo: il fattore utilizzato può contenere contemporaneamente CO₂ fossile, CO₂ biogenica e altri GHG, mentre formule manuali e celle aggregate possono far perdere la distinzione durante i passaggi successivi.

    Nel registro delle 25 sorgenti l’attività viene invece identificata prima del calcolo; quantità, fattori e risultati rimangono collegati, così il rapporto può collocare la componente biogenica nella sezione corretta senza eliminarla dalle informazioni disponibili.

    La separazione automatica non sostituisce naturalmente la scelta metodologica: origine del combustibile, dato di attività e fattore utilizzato devono essere corretti e documentati. Automatizzare il rapporto evita l’errore di presentazione, non rende corretto un dato di partenza sbagliato.

    È possibile vedere il funzionamento direttamente nella demo guidata di EvalisDeck, aprendo il Percorso A dell’azienda dimostrativa e seguendo il passaggio dalle sorgenti ai risultati e al rapporto finale.


    FAQ sulla CO2 biogenica

    Cos’è la CO2 biogenica?

    La CO₂ biogenica è l’anidride carbonica derivante dall’ossidazione di carbonio proveniente dalla biomassa, per esempio attraverso combustione o biodegradazione. Ha quindi un’origine differente dalla CO₂ prodotta utilizzando carbone, petrolio o gas naturale.

    La CO2 biogenica vale zero nell’inventario?

    No. La CO₂ biogenica deve essere quantificata e riportata separatamente secondo il riferimento metodologico applicabile. Il fatto che non venga aggregata nello stesso modo della CO₂ fossile non significa che la quantità emessa sia zero.

    Le emissioni di biomassa vengono tutte escluse?

    No. La separazione riguarda la CO₂ biogenica. Gli altri gas a effetto serra generati dalla combustione o dal trattamento della biomassa, in particolare CH₄ e N₂O, devono essere contabilizzati nelle emissioni pertinenti e convertiti in CO₂e.

    Quali combustibili possono generare CO2 biogenica?

    Tra gli esempi rientrano legno, pellet, cippato, residui agricoli, biogas, biometano e biocarburanti. Nei combustibili misti può essere necessario distinguere la frazione biogenica da quella fossile.

    ISO 14064-1 richiede di indicare la CO2 biogenica?

    Sì. ISO 14064-1:2018, recepita in Italia come UNI EN ISO 14064-1:2019, prevede che le emissioni antropogeniche di CO₂ biogenica siano quantificate e rendicontate separatamente dalle altre emissioni antropogeniche. La separazione deve quindi essere visibile nel rapporto e non trasformarsi in un’omissione.

  • Fattori di emissione: cosa sono, dove si trovano, come si aggiornano

    Fattori di emissione: cosa sono, dove si trovano, come si aggiornano

    I fattori di emissione sono coefficienti utilizzati per trasformare un dato di attività in una quantità stimata di gas a effetto serra. Se un’azienda conosce i metri cubi di gas naturale consumati, i litri di carburante utilizzati, i kWh acquistati o i chilometri percorsi, il fattore permette di convertire quella quantità in kg o tonnellate di CO₂ equivalente, secondo la metodologia applicabile.

    La formula può sembrare semplice, ma scegliere il fattore corretto richiede di verificare fonte, anno, geografia, unità di misura, gas compresi e metodologia. Due coefficienti riferiti apparentemente alla stessa attività possono produrre risultati diversi perché provengono da periodi, mercati o modelli differenti.

    Per questo un inventario GHG non dovrebbe conservare soltanto il numero utilizzato nel calcolo: deve permettere di ricostruire da quale fonte proviene e quale edizione è stata applicata. È uno degli elementi già introdotti nella guida completa su cos’è un inventario GHG e come si costruisce secondo ISO 14064-1:2018, recepita in Italia come UNI EN ISO 14064-1:2019.

    Cosa sono i fattori di emissione

    Nella forma più immediata, il calcolo segue questa relazione:

    dato di attività × fattore di emissione = emissioni GHG

    Un dato di attività descrive ciò che è realmente avvenuto nell’organizzazione: 12.500 Smc di gas naturale consumati, 8.000 litri di gasolio acquistati, 200.000 kWh di elettricità oppure 50.000 km percorsi. Il fattore associa quella attività a una quantità di emissioni.

    Il principio, però, non significa che qualsiasi coefficiente riferito al gasolio o all’elettricità sia intercambiabile. Un fattore può essere espresso, per esempio, in kg CO₂e/litro, kg CO₂e/kWh, kg CO₂e/km o kg CO₂e/kg di materiale. Utilizzare la fonte corretta con l’unità sbagliata produce un risultato matematicamente eseguibile ma metodologicamente privo di valore.

    Occorre inoltre capire cosa comprende il fattore. Alcuni coefficienti rappresentano soltanto emissioni dirette di CO₂; altri includono anche CH₄ e N₂O e restituiscono direttamente un valore in CO₂e. Alcuni riguardano la combustione, altri includono componenti well-to-tank oppure emissioni della catena del valore.

    La ISO 14064-1:2018 / UNI EN ISO 14064-1:2019 non impone una singola banca dati universale. Richiede invece che l’organizzazione selezioni metodologie e dati appropriati all’uso previsto, minimizzi per quanto possibile l’incertezza e documenti l’approccio adottato. La nuova ISO/TS 14064-4:2025 rafforza inoltre la guida operativa sulla selezione dei fattori e sulla tracciabilità delle scelte metodologiche.

    ISPRA, DEFRA e IPCC: quali fonti utilizzare

    Non esiste una fonte migliore in assoluto per qualsiasi sorgente. La scelta dipende dal tipo di dato, dal territorio, dall’attività analizzata e dal riferimento metodologico utilizzato.

    ISPRA

    Per il contesto italiano, ISPRA è una fonte centrale. L’Istituto Superiore per la Protezione e la Ricerca Ambientale gestisce l’Inventario nazionale dei gas serra e sviluppa metodologie e fattori nazionali utilizzando dati energetici, produttivi e settoriali italiani.

    Nel National Inventory Document 2026 di ISPRA sono documentati metodologie, fonti dei dati e fattori utilizzati per l’inventario nazionale 1990-2024. ISPRA specifica inoltre che, quando disponibili, vengono utilizzati fattori sviluppati a livello nazionale sulla base delle informazioni raccolte nel sistema dell’inventario.

    Questo rende i riferimenti ISPRA particolarmente utili quando il dato da quantificare richiede una rappresentazione coerente con il contesto italiano.

    DEFRA e i Government GHG Conversion Factors

    La sigla “fattori DEFRA” viene ancora utilizzata comunemente, ma i UK Government GHG Conversion Factors for Company Reporting sono oggi pubblicati dal Department for Energy Security and Net Zero del governo britannico.

    Il set 2026 è stato pubblicato l’11 giugno e comprende coefficienti per carburanti, trasporti, energia, viaggi, rifiuti e numerose altre attività utilizzabili nella rendicontazione Scope 1, 2 e 3 delle operazioni nel Regno Unito. Viene accompagnato da metodologia e documento dedicato alle principali variazioni rispetto all’edizione precedente.

    È importante anche osservare cosa è accaduto nel luglio 2026: una versione del flat file è stata ripubblicata per correggere valori erroneamente riportati come zero. È un esempio concreto del motivo per cui registrare soltanto “DEFRA 2026” può non essere sufficiente: quando la fonte prevede revisioni, deve essere possibile identificare quale file o versione sia stata effettivamente utilizzata.

    IPCC

    L’Intergovernmental Panel on Climate Change (IPCC) rappresenta un riferimento metodologico fondamentale per gli inventari GHG nazionali e mette a disposizione valori di default per numerose sorgenti.

    Le 2006 IPCC Guidelines for National Greenhouse Gas Inventories restano la base metodologica, integrate dal 2019 Refinement, che aggiorna o completa valori e metodi dove nuove informazioni scientifiche lo hanno reso necessario. Il Refinement non sostituisce integralmente le linee guida del 2006: deve essere utilizzato insieme ad esse.

    L’IPCC mantiene inoltre l’Emission Factor Database (EFDB), un archivio consultabile di fattori e misurazioni. Anche in questo caso il fatto che un valore sia presente nella banca dati non elimina la necessità di verificarne pertinenza geografica, tecnologica e metodologica.

    Perché i fattori di emissione cambiano

    Dire che “i fattori cambiano ogni anno” è utile come avvertimento operativo, ma non è letteralmente vero per ogni fattore.

    Alcune fonti vengono aggiornate annualmente. I Government GHG Conversion Factors britannici, per esempio, pubblicano una nuova edizione ogni anno perché caratteristiche della rete elettrica, flotte veicolari, carburanti, trasporti e altri elementi possono variare nel tempo. Nel 2026 è cambiata anche la metodologia utilizzata per il fattore dell’elettricità di rete, con effetti rilevanti rispetto al set 2025.

    Anche ISPRA aggiorna annualmente l’inventario nazionale e le informazioni utilizzate per le stime. Non significa però che ogni coefficiente venga necessariamente modificato a ogni nuova pubblicazione: alcuni valori possono rimanere stabili, mentre altri vengono aggiornati quando cambiano i dati disponibili, le tecnologie o le metodologie.

    Per l’IPCC la logica è ancora diversa. I valori di default non vengono sostituiti annualmente: aggiornamenti e affinamenti seguono il processo scientifico delle Guidelines, dei Refinement e delle successive revisioni. La regola operativa dovrebbe quindi essere: non scegliere automaticamente il fattore con l’anno più recente, ma verificare quale edizione sia appropriata all’inventario che si sta costruendo.

    Questo diventa particolarmente importante quando si confrontano esercizi diversi. Cambiare metodologia o fonte può alterare il risultato anche quando il dato di attività resta identico; in alcuni casi occorre quindi verificare anche l’impatto sulla serie storica e sull’anno base.

    Come personalizzare un fattore senza perdere tracciabilità

    Una libreria pubblica non copre necessariamente ogni attività aziendale. Un’organizzazione può avere a disposizione un fattore specifico del fornitore, un dato tecnico di processo, una dichiarazione ambientale o un’altra fonte più rappresentativa rispetto a un valore medio generico.

    Personalizzare un fattore può essere corretto, ma il coefficiente non dovrebbe entrare nell’inventario come semplice numero scritto manualmente.

    Per renderlo ricostruibile conviene registrare almeno:

    • nome e descrizione del fattore;
    • sorgente o attività alla quale viene applicato;
    • valore e unità di misura;
    • gas compresi nel risultato;
    • eventuale conversione in CO₂e;
    • fonte documentale;
    • anno o versione;
    • ambito geografico;
    • eventuali assunzioni;
    • responsabile della scelta;
    • motivazione dell’utilizzo rispetto ad altre fonti disponibili.

    Un fattore specifico non è automaticamente migliore di un valore pubblico. Deve essere più appropriato all’attività che si vuole rappresentare e sufficientemente documentato da poter essere compreso anche da un soggetto esterno.

    Questo vale soprattutto per lo Scope 3, dove la varietà di attività è elevata. La distinzione tra emissioni dirette, energia acquistata e catena del valore è approfondita nell’articolo “Scope 1, 2 e 3: differenze e come si calcolano”.

    Il rischio di utilizzare fattori “scaduti”

    Un fattore di emissione non possiede necessariamente una data di scadenza formale. Il problema è piuttosto utilizzare un coefficiente che non rappresenta più correttamente l’attività o il periodo oggetto dell’inventario.

    Il rischio è evidente con l’elettricità: il mix produttivo può cambiare tra due anni e applicare a entrambi lo stesso fattore senza una motivazione può ridurre la qualità del confronto. Lo stesso può accadere con flotte veicolari, combustibili, trasporti o processi industriali.

    Gli errori più frequenti sono:

    • riutilizzare automaticamente il file dell’esercizio precedente;
    • non registrare anno e versione della fonte;
    • sostituire un fattore storico con quello nuovo modificando retroattivamente un inventario già pubblicato;
    • mescolare fattori provenienti da fonti diverse senza verificarne il perimetro;
    • utilizzare un coefficiente espresso in un’unità differente dal dato di attività;
    • applicare un fattore nazionale a una sorgente che richiede un contesto geografico differente;
    • aggiornare il fattore senza valutare l’effetto sulla comparabilità degli esercizi.

    L’obiettivo non è quindi mantenere ogni inventario agganciato in tempo reale all’ultimo coefficiente pubblicato. Un rapporto relativo al 2024 deve poter continuare a mostrare i fattori e le versioni effettivamente utilizzati quando quell’inventario è stato costruito.

    Libreria dei fattori e aggiornamenti nel Percorso A

    Nel Percorso A di EvalisDeck, i fattori costituiscono una fase separata dopo l’inserimento dei dati di attività. La libreria di partenza utilizza fonti pubbliche ISPRA, DEFRA e IPCC versionate per edizione, mentre ogni fattore resta collegato alla propria fonte.

    Gli aggiornamenti annuali dei fattori sono inclusi nell’abbonamento, ma non modificano retroattivamente gli inventari già pubblicati. Questo punto è essenziale per la verificabilità: una nuova edizione può essere utilizzata per un nuovo esercizio senza riscrivere i calcoli del documento consegnato l’anno precedente.

    Lo studio può inoltre personalizzare un fattore mantenendo documentata la fonte, così i valori specifici dell’organizzazione non vengono confusi con quelli della libreria standard. Quantità, fattore e risultato restano collegati lungo il percorso fino al rapporto finale.

    È proprio l’aggiornamento manuale della libreria uno dei punti in cui un foglio di calcolo può diventare fragile: bisogna trovare la nuova fonte, sostituire i valori corretti, controllare le unità e contemporaneamente evitare di alterare gli esercizi già chiusi.

    Con EvalisDeck l’aggiornamento della libreria fa invece parte del servizio e il versioning separa il nuovo fattore dal documento già pubblicato. Chi vuole vedere come vengono gestiti dati, fattori e fonti può aprire il Percorso A attraverso la demo guidata di EvalisDeck.


    FAQ sui fattori di emissione

    Cosa sono i fattori di emissione?

    I fattori di emissione sono coefficienti che permettono di convertire un dato di attività in una stima delle emissioni GHG. Devono essere coerenti con sorgente, unità di misura, periodo, area geografica e metodologia dell’inventario.

    Dove si trovano i fattori di emissione per un inventario GHG?

    Tra le fonti utilizzate più frequentemente rientrano ISPRA per dati e metodologie nazionali italiane, i Government GHG Conversion Factors britannici comunemente associati a DEFRA e le linee guida e banche dati IPCC. La fonte va scelta in funzione dell’attività e del contesto, non soltanto della sua notorietà.

    I fattori di emissione devono essere aggiornati ogni anno?

    Non necessariamente tutti. Alcune fonti pubblicano set annuali, mentre altri fattori restano validi più a lungo e vengono modificati solo quando cambiano metodologia o conoscenze disponibili. È necessario verificare l’edizione appropriata e registrarne la versione.

    Posso utilizzare un fattore di emissione personalizzato?

    Sì, quando è appropriato alla sorgente e adeguatamente documentato. È opportuno conservare almeno valore, unità, fonte, versione, ambito di applicazione e motivazione della scelta, così che il calcolo possa essere ricostruito.

    Cosa succede se uso un fattore vecchio?

    Un fattore precedente non è automaticamente invalido, ma può diventare poco rappresentativo per l’esercizio o la sorgente analizzata. Se esiste un aggiornamento metodologicamente più appropriato, continuare a utilizzare il coefficiente storico senza motivazione può ridurre accuratezza, comparabilità e verificabilità dell’inventario.

  • ISO/IEC 27001 e sicurezza delle informazioni: guida per chi inizia

    ISO/IEC 27001 e sicurezza delle informazioni: guida per chi inizia

    La ISO/IEC 27001 è lo standard internazionale che definisce i requisiti per istituire, attuare, mantenere e migliorare continuamente un Information Security Management System (ISMS), cioè un sistema di gestione della sicurezza delle informazioni. L’obiettivo è permettere all’organizzazione di identificare e trattare in modo sistematico i rischi che possono compromettere riservatezza, integrità e disponibilità delle informazioni.

    La versione internazionale di riferimento è ISO/IEC 27001:2022, integrata dall’Amendment 1:2024; in Italia il riferimento vigente è UNI CEI EN ISO/IEC 27001:2024+A1:2024. La norma è applicabile a organizzazioni di qualsiasi dimensione e settore e non riguarda soltanto l’IT: informazioni cartacee, processi, personale, fornitori, infrastrutture fisiche, servizi cloud e sistemi informativi possono tutti rientrare nel perimetro dell’ISMS.

    La certificazione è una scelta dell’organizzazione, salvo che venga richiesta da obblighi specifici, contratti, gare o clienti. È quindi possibile applicare il sistema di gestione senza certificarsi; quando si decide invece di ottenere un certificato, un organismo di certificazione indipendente deve verificare che l’ISMS soddisfi i requisiti della norma.

    Cos’è la ISO/IEC 27001

    La ISO/IEC 27001:2022 non è una checklist tecnica di misure informatiche da installare. È uno standard di sistema di gestione: richiede all’organizzazione di comprendere il proprio contesto, individuare i rischi per la sicurezza delle informazioni, stabilire come trattarli, assegnare responsabilità, misurare i risultati e migliorare continuamente il sistema.

    La pagina ufficiale della ISO/IEC 27001:2022 definisce infatti lo standard come il riferimento per i sistemi di gestione della sicurezza delle informazioni e ne collega l’applicazione alla gestione dei rischi relativi ai dati posseduti o trattati dall’organizzazione. È l’unico collegamento esterno utilizzato in questa guida.

    Questo approccio evita di ridurre la sicurezza alla sola cybersecurity. Un rischio può derivare da un attacco informatico, ma anche da documenti lasciati accessibili, autorizzazioni errate, indisponibilità di un fornitore critico, perdita di dispositivi, insufficiente formazione del personale o assenza di procedure per la continuità operativa.

    Il sistema deve quindi partire dalle informazioni che l’organizzazione vuole proteggere e dal contesto in cui vengono utilizzate. Una PMI che gestisce dati dei clienti attraverso servizi cloud avrà un profilo di rischio differente da un’azienda manifatturiera con impianti industriali, uffici e informazioni tecniche proprietarie.

    La ISO/IEC 27001 fornisce il metodo per costruire il sistema, lasciando all’organizzazione il compito di stabilire quali rischi siano pertinenti e quali controlli siano necessari.

    Come è strutturata la ISO 27001 e cosa cambia nella versione 2022

    La parte prescrittiva della norma segue la struttura comune dei sistemi di gestione ISO. I requisiti sostanziali sono distribuiti nei punti da 4 a 10 e, quando un’organizzazione dichiara la conformità alla ISO/IEC 27001, questi requisiti non possono essere semplicemente esclusi.

    La struttura può essere letta così:

    PuntoContenuto principale
    4 — Contesto dell’organizzazionecontesto, parti interessate, ambito dell’ISMS
    5 — Leadershippolitica, ruoli, responsabilità e impegno della direzione
    6 — Pianificazionerischi, opportunità, trattamento del rischio e obiettivi
    7 — Supportorisorse, competenze, consapevolezza, comunicazione e informazioni documentate
    8 — Attività operativepianificazione, valutazione e trattamento operativo dei rischi
    9 — Valutazione delle prestazionimonitoraggio, audit interno e riesame della direzione
    10 — Miglioramentonon conformità, azioni correttive e miglioramento continuo

    A questa struttura si aggiunge l’Annex A, che nella versione 2022 contiene 93 controlli di riferimento organizzati in quattro gruppi:

    • 37 controlli organizzativi;
    • 8 controlli relativi alle persone;
    • 14 controlli fisici;
    • 34 controlli tecnologici.

    La precedente edizione del 2013 utilizzava invece 114 controlli organizzati in 14 domini. La revisione 2022 ha razionalizzato la struttura, eliminato duplicazioni e introdotto controlli più coerenti con l’attuale panorama tecnologico e di sicurezza.

    Tra i temi rafforzati nella nuova struttura rientrano, per esempio, threat intelligence, sicurezza nell’uso dei servizi cloud, data masking, data leakage prevention, monitoraggio delle attività e secure coding.

    Nel 2024 è stato inoltre pubblicato ISO/IEC 27001:2022/Amd 1:2024, relativo al cambiamento climatico. L’aggiornamento introduce nella struttura comune dei sistemi di gestione la necessità di determinare se il cambiamento climatico rappresenti una questione rilevante per il contesto dell’organizzazione e ricorda che le parti interessate possono avere requisiti collegati al clima.

    In Italia questo aggiornamento è confluito nella UNI CEI EN ISO/IEC 27001:2024+A1:2024, attualmente in vigore.

    Cos’è la Dichiarazione di Applicabilità

    La Dichiarazione di Applicabilità, comunemente indicata come Statement of Applicability (SoA), è uno dei documenti centrali dell’ISMS.

    Il suo ruolo viene spesso semplificato in modo eccessivo. La SoA non è semplicemente una tabella con i 93 controlli dell’Annex A da segnare come sì o no.

    Il processo parte dalla valutazione e dal trattamento dei rischi. L’organizzazione determina quali controlli siano necessari per portare i rischi a un livello accettabile; successivamente confronta questi controlli con il set di riferimento dell’Annex A per verificare che nessuna misura necessaria sia stata dimenticata. La Dichiarazione di Applicabilità deve quindi permettere di identificare:

    • i controlli necessari determinati dall’organizzazione;
    • la giustificazione della loro inclusione;
    • lo stato di implementazione;
    • la giustificazione per i controlli dell’Annex A ritenuti non necessari;
    • la relazione tra i controlli scelti dall’organizzazione e quelli dell’Annex A.

    Un punto particolarmente importante è che non tutti i 93 controlli dell’Annex A devono necessariamente essere implementati. Annex A è un set di riferimento: la necessità del singolo controllo deriva dal contesto, dalla valutazione dei rischi, dai requisiti legali o contrattuali e dalle altre esigenze pertinenti dell’organizzazione.

    Allo stesso tempo, l’impresa può utilizzare anche controlli ulteriori rispetto all’Annex A. ISO chiarisce che i controlli necessari possono provenire da altri standard, framework o decisioni specifiche dell’organizzazione, purché il confronto con Annex A sia effettuato e documentato.

    Questo spiega anche la struttura del Percorso E di EvalisDeck. ISO/IEC 27001:2022 contiene 93 controlli di riferimento nell’Annex A; EvalisDeck lavora invece su 174 controlli complessivi mappati su cinque quadri, integrando il riferimento 27001 con quadri complementari per cloud, protezione delle informazioni personali e privacy. I due numeri indicano quindi perimetri differenti e non devono essere confusi.

    Come funziona il percorso verso la certificazione ISO 27001

    La certificazione riguarda l’organizzazione e il suo sistema di gestione, non la qualifica personale di chi lo implementa. Questo distingue il tema dalla formazione individuale per auditor o consulenti: qui il problema è costruire un ISMS che possa essere sottoposto alla verifica di un organismo indipendente.

    Il primo passaggio consiste nella definizione del perimetro. L’organizzazione deve stabilire quali sedi, servizi, processi, sistemi e informazioni rientrino nell’ISMS. Un campo di applicazione troppo generico rende difficile individuare responsabilità e rischi; uno artificiosamente ristretto può invece non rappresentare i processi che l’organizzazione intende effettivamente proteggere.

    Seguono normalmente:

    1. analisi del contesto e delle parti interessate;
    2. definizione della politica e delle responsabilità;
    3. valutazione dei rischi per la sicurezza delle informazioni;
    4. definizione del piano di trattamento;
    5. selezione e implementazione dei controlli;
    6. costruzione della Dichiarazione di Applicabilità;
    7. definizione di obiettivi e indicatori;
    8. produzione e gestione delle informazioni documentate;
    9. audit interno;
    10. riesame della direzione;
    11. gestione delle eventuali non conformità prima dell’audit esterno.

    La valutazione per la certificazione iniziale viene normalmente articolata in Stage 1 e Stage 2. Il primo serve a verificare preparazione, perimetro, documentazione e maturità del sistema rispetto alla verifica completa; il secondo valuta l’effettiva implementazione e conformità dell’ISMS.

    Se vengono rilevate non conformità, l’organizzazione deve gestirle secondo le modalità previste dal processo di certificazione. Dopo il rilascio del certificato seguono audit di sorveglianza periodici e successiva ricertificazione, perché ISO/IEC 27001 richiede che il sistema venga mantenuto e migliorato e non semplicemente preparato una volta per superare l’audit.

    Nel 2026 è inoltre definitivamente superata la fase di migrazione dalla versione 2013: il periodo internazionale di transizione verso ISO/IEC 27001:2022 si è concluso il 31 ottobre 2025.

    Quando serve davvero la ISO/IEC 27001

    La ISO/IEC 27001 non è obbligatoria per qualsiasi azienda che utilizzi sistemi informatici. Molte organizzazioni decidono di implementarla volontariamente perché vogliono strutturare meglio la gestione della sicurezza o fornire una garanzia indipendente a clienti e stakeholder.

    In altri casi la spinta arriva dal mercato. Un grande cliente può inserire la certificazione tra i requisiti di qualifica; una gara può attribuire valore alla presenza di un ISMS certificato; un fornitore di servizi digitali può utilizzarla per dimostrare che rischi, responsabilità e controlli vengono gestiti attraverso un processo formalizzato.

    La certificazione può essere particolarmente pertinente quando l’organizzazione:

    • tratta informazioni sensibili o critiche di clienti;
    • fornisce servizi IT, software, cloud o infrastrutturali;
    • opera in supply chain con requisiti elevati di sicurezza;
    • deve dimostrare a clienti o committenti l’esistenza di controlli documentati;
    • gestisce grandi quantità di dati o proprietà intellettuale;
    • vuole integrare la sicurezza in un sistema di gestione continuativo;
    • riceve frequentemente questionari e audit sulla sicurezza delle informazioni.

    ISO/IEC 27001 può inoltre aiutare a organizzare controlli utili rispetto a requisiti normativi o contrattuali, ma la certificazione non equivale automaticamente alla conformità a qualsiasi legge sulla cybersecurity o sulla protezione dei dati. Ogni obbligo legale deve essere analizzato separatamente.

    Per una PMI la decisione dovrebbe quindi partire dal problema reale. Se un cliente chiede soltanto alcune evidenze di sicurezza, potrebbe non essere necessario avviare immediatamente un progetto di certificazione; se invece le richieste diventano continue, il patrimonio informativo è critico o il mercato richiede un certificato, strutturare un ISMS può diventare una scelta più efficiente rispetto alla gestione frammentaria dei singoli controlli.

    La stessa logica vale più in generale per la documentazione tecnica aziendale: nella guida sulla rendicontazione di sostenibilità per PMI abbiamo distinto documenti obbligatori, volontari e richiesti dalla filiera. La Dichiarazione di Applicabilità appartiene a un ambito diverso dalla rendicontazione ESG, ma condivide la stessa esigenza di motivazioni, evidenze e tracciabilità.

    Dal rischio alla Dichiarazione di Applicabilità: il Percorso E

    Uno dei punti più delicati nella preparazione alla ISO/IEC 27001 è trasformare l’analisi dei rischi in una Dichiarazione di Applicabilità coerente e verificabile.

    Il Percorso E — Statement of Applicability di EvalisDeck è organizzato in sei fasi:

    1. contesto e ambito;
    2. valutazione dei 174 controlli mappati sui cinque quadri disponibili nel percorso;
    3. applicabilità e motivazioni;
    4. verifiche di coerenza;
    5. piano di attuazione;
    6. Statement firmato.

    La logica è importante soprattutto per le esclusioni. Un controllo non dovrebbe essere escluso semplicemente perché è difficile da implementare: la non applicabilità deve essere motivata rispetto al contesto e ai risultati del processo di trattamento dei rischi. Nel Percorso E una voce dichiarata applicabile ma lasciata senza stato non viene ignorata e le contraddizioni vengono intercettate prima della pubblicazione.

    La piattaforma distingue inoltre tra il set di riferimento ISO/IEC 27001 e i controlli aggiuntivi mappati nei quadri complementari. Questo permette di produrre una SoA più ampia quando il contesto dell’organizzazione lo richiede senza confondere i 93 controlli dell’Annex A con il numero totale delle verifiche gestite dal percorso.

    La Dichiarazione viene infine pubblicata come versione congelata, mantenendo traccia delle motivazioni e dello stato dei controlli nel momento in cui il documento viene consegnato. È particolarmente utile perché la SoA è una fotografia che cambia nel tempo: nuovi rischi, sistemi, fornitori, servizi cloud o requisiti possono richiedere successive revisioni.

    Per vedere direttamente il processo è disponibile la demo guidata di EvalisDeck: l’azienda dimostrativa permette di entrare nel Percorso E, verificare applicabilità e motivazioni e osservare il passaggio dalla valutazione dei controlli allo Statement of Applicability finale.


    FAQ sulla ISO/IEC 27001

    Cos’è la ISO 27001 in parole semplici?

    La ISO/IEC 27001 è lo standard internazionale per costruire e mantenere un sistema di gestione della sicurezza delle informazioni. Richiede all’organizzazione di individuare i propri rischi, stabilire come trattarli, applicare controlli adeguati e verificare continuamente che il sistema funzioni.

    ISO/IEC 27001:2022 è ancora la versione vigente?

    Sì. Il riferimento internazionale vigente è ISO/IEC 27001:2022, integrato dall’Amendment 1:2024 relativo al cambiamento climatico. In Italia il riferimento corrente è UNI CEI EN ISO/IEC 27001:2024+A1:2024.

    Quanti controlli contiene ISO 27001:2022?

    L’Annex A contiene 93 controlli di riferimento, distribuiti in quattro gruppi: 37 organizzativi, 8 relativi alle persone, 14 fisici e 34 tecnologici. La presenza di un controllo nell’Annex A non significa però che debba essere automaticamente implementato da qualsiasi organizzazione.

    Cos’è la Dichiarazione di Applicabilità?

    La Dichiarazione di Applicabilità, o SoA, documenta i controlli necessari per l’organizzazione, la loro giustificazione, lo stato di implementazione e le motivazioni relative ai controlli dell’Annex A ritenuti non necessari. È il collegamento documentale tra trattamento del rischio e sistema dei controlli.

    Bisogna essere certificati ISO 27001?

    Non sempre. Un’organizzazione può implementare ISO/IEC 27001 senza richiedere la certificazione. Il certificato diventa necessario quando è una scelta strategica dell’impresa oppure quando viene richiesto da clienti, gare, contratti o altri requisiti applicabili.